金利が上がる局面で変動金利とフラット35のどちらを選ぶかは、金利が今より3%ほど上がった後の毎月の返済を、家計が払い続けられるかどうかで決めてよいと考えています。2026年10月の水準で試算すると、変動金利が10年ごとに1%ずつ上がってもフラット35より総返済額は少なく、6年目から一気に3%上がる展開でようやく両者が並びます。
そこで対策としては、上がった後の返済額で借入額を決めること、繰上返済や生活費の備えに回せる資金を手元に残すこと、そして借りる前に変動と固定の総返済額を並べて比べることを挙げています。車の維持費や子どもの進学費用が重なりやすい地方の家計では、とくに一つめの考え方を外せないと考えています。
前提となる金利環境も動いています。日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート翌日物)を1.0%程度から1.25%程度へ引き上げることを決め、9月24日から適用しました(賛成7・反対2)。
公表文には、今後も政策金利を引き上げて金融緩和の度合いを調整していく方針が書かれています(出典:日本銀行「金融市場調節方針の変更について」2026年9月18日)。ただ、次の利上げがいつ、どれだけの幅になるかは決まっておらず、日銀の総裁でも正確には言い当てられません。
身近な銀行でも動きが出ています。三菱UFJ銀行とみずほ銀行は短期プライムレートを11月2日から0.25%引き上げると9月18日に発表し、徳島の阿波銀行も11月2日から短期プライムレートと住宅ローンの変動基準金利をそれぞれ0.25%引き上げると10月5日に案内しました。
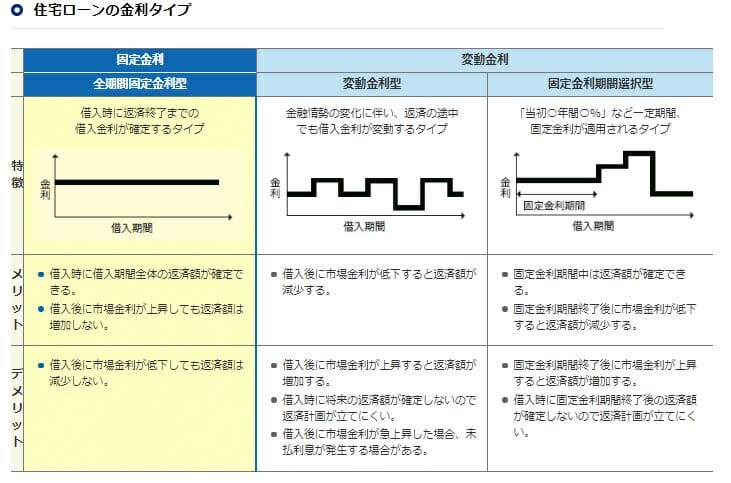
直近では4人に3人(75%)が変動金利を選んでいる
フラット35を所管する住宅金融支援機構は、年2回の「住宅ローン利用者の実態調査」で、実際に借りた人がどの金利タイプを選んだかを調べています。最新の2026年1月調査(2025年4月〜9月に借りた1,237人が対象)では、変動型が75.0%、固定期間選択型が14.9%、全期間固定型が10.1%でした(出典:住宅金融支援機構「住宅ローン利用者の実態調査」)。
変動型は前回の2025年4月調査より4.0ポイント減り、全期間固定型は1.3ポイント増えています。それでも4人に3人は変動を選んでいて、上がるとしてもまず金利の低い変動で、と考える方が多いことが分かります。同じ調査では、今後1年で金利が現状より上昇すると答えた方が73.7%にのぼりました。
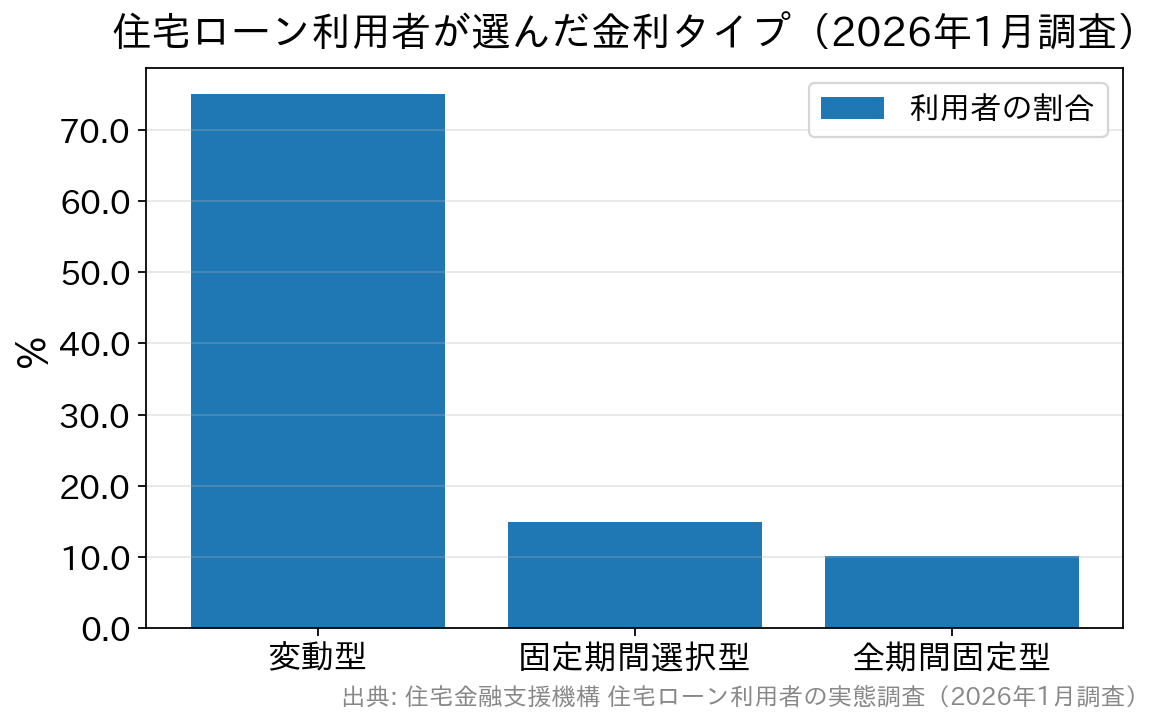
変動金利、固定期間型、全期間固定金利の違い
住宅ローンの金利は大きく分けて3つのタイプがあり、金利が上がったときに返済額がどう動くかがそれぞれ違います。どのタイプを選ぶかで、金利が上がったときに家計が受ける影響の大きさと、それが表に出てくる時期が変わってきます。
変動金利は短期プライムレートに連動して上下する
利用者がいちばん多い金利タイプは変動金利です。多くの銀行は、企業向けの1年以内の融資に使う短期プライムレートという金利に連動させて変動金利を決めていて、市場金利が上がれば住宅ローンの金利も後を追って上がる仕組みになっています。
また、変動金利の多くには5年ルールと125%ルールという、金利が上がっても一定期間は返済額の増え方を抑える仕組みがあります。その裏で、払いきれなかった利息が未払い利息として積み上がっていくおそれがあります。仕組みの全体像は変動金利型住宅ローンの仕組みと計算|5年ルールとリスクでも解説しています。
10年以上ほとんど動かなかった変動金利も、2024年のマイナス金利解除のあとは日銀の利上げのたびに各行が短期プライムレートや基準金利を引き上げるようになりました。実際のところ、借りた後に金利が上がることは前提として考えておく時期に入っています。
当初期間固定型は固定期間が終わった後の金利しだい
銀行のホームページで当初10年○○%と表示されている金利は、このタイプに当たります。最初に決めた年数だけ固定金利が適用され、期間が終わると原則として変動金利に移るか、あらためて固定期間を選び直すことになります。
固定期間中は返済額が変わりませんが、期間が終わった時点で市場金利が上がっていれば、思った以上に高い金利が適用されるおそれがあります。逆に、その時点で金利が下がっていれば低い金利で借りられる可能性もあります。
2024年以降は固定金利のほうが先に、しかも大きく上がってきたため、当初10年固定でも変動との金利差はかなり開いています。借り換えで完済までが10年、15年と短い場合を除くと、このタイプを選ぶ理由は見つけにくいと考えています。
全期間固定金利は完済まで返済額が変わらない
全期間固定金利は返済が終わるまで金利が確定するタイプで、民間金融機関と住宅金融支援機構が提携して扱うフラット35がその代表です。借りた時点で金利が決まるため、市場金利がどれだけ上がっても毎月の返済額は変わりません。そのかわり、市場金利が下がっても返済額は下がらないことになります。
変動金利のリスクは金利上昇と未払い利息の2つ
今いちばん低い金利で借りられるのは変動金利ですが、借りた後に背負うリスクは2つあります。金利そのものが上がるリスクと、返済額を抑える仕組みのせいで利息の支払いが後ろへずれていくリスクです。
金利が上がるリスク
変動金利は短期プライムレートなどの指標に連動して見直されます。マイナス金利政策は2024年に解除され、日銀の利上げに合わせて各行が金利を引き上げる流れが続いています。これ以上の大きな低下は見込みにくいので、これからの変動リスクは実質的に金利が上がるリスクだと考えておいたほうが現実的です。
当編集部では毎月、主要14の金融機関・機関(住宅金融支援機構のフラット35買取型を含む)の公式サイトを開いて適用金利を集計しています。2026年10月適用分では、前月と比べられた127件のうち引き上げが121件、据え置きが6件、引き下げは0件でした(当編集部調べ・2026年10月1日確認)。
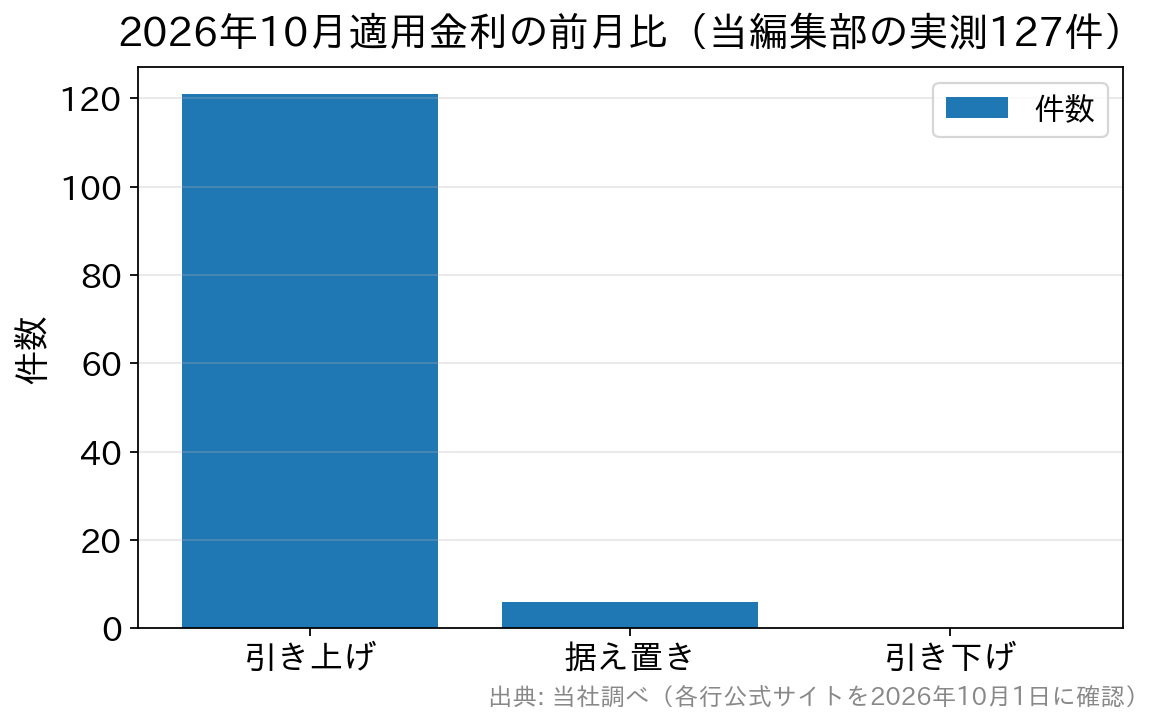
変動金利だけを見ても、前月と比べられた27件のうち21件が引き上げで、据え置きは6件にとどまります。固定金利とフラット35はほぼ全面的に上がっていて、10月のフラット35(返済期間21〜35年・融資率9割以下)の最も多い金利は年3.830%でした(出典:住宅金融支援機構「最新の金利情報」)。
なお、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日(金)17時で終わる予定です。それ以降に申し込む場合は、銀行代理業者が窓口になる対面相談コースを使うことになります。
対面相談コースの変動金利(通期引下げプラン・物件価格の80%以下)は2026年10月時点で年1.600%で、審査の結果によっては最大で年0.55%が上乗せされます。コースの違いはドコモSMTBネット銀行の住宅ローンのメリット・デメリットで取り上げています。
未払い利息リスク
もう一つのリスクは、返済額の増え方を抑える仕組みに隠れています。5年ルールと125%ルールは、金利が上がった分の利息を免除してくれるものではなく、支払いを先へ送っているだけだという点に注意が必要です。
5年ルール
5年ルールは、金利が見直されても5年間は毎月の返済額を変えない仕組みです。返済額が変わらないぶん、毎月の返済のうち利息に回る割合が増え、元金の減り方が遅くなります。
毎月の返済は利息から先に充てられるので、金利が大きく上がると返済額のほとんどが利息で消え、元金がなかなか減らない状態も起こりえます。さらに上がって利息が返済額を超えると、払いきれない分が未払い利息として残ります。
125%ルール
125%ルールは、5年が過ぎて返済額を見直すときも、新しい返済額をそれまでの返済額の125%までにとどめる仕組みです。金利の上がり方が大きいと本来必要な返済額に届かず、差額は未払い利息や元金として後に残り、最終回にまとめて請求されることがあります。
利上げが返済に届くまでの時間差は、実際の発表で見るとよく分かります。auじぶん銀行は2026年9月18日、変動金利の基準金利を10月1日から引き上げると発表しました。すでに借りている人は12月の約定返済日の翌日から新しい金利になり、2027年1月の返済分から新しい金利で計算されます。
同行の案内では、5年ごとの見直しの時期が来ていない契約は約定返済額が変わらず、元金と利息の内訳だけが変わるとされています。反映の時期や幅は銀行と契約によって違うので、手元の返済予定表と契約書で一度見ておいてください。
一方で、SBI新生銀行、ソニー銀行、PayPay銀行(旧ジャパンネット銀行)の変動金利には5年ルールと125%ルールがありません(2026年10月時点)。金利が上がれば見直しのたびに返済額へ反映されるので家計への影響は早く出ますが、そのぶん未払い利息は生じにくい仕組みです。
金利上昇対策は上がった後の返済額で借入額を決めること
変動金利とフラット35の総返済額を試算すると
4,000万円を35年、元利均等・ボーナス払いなしで借りたケースを考えます。変動金利は仮に年1.5%から始まるとし、10年ごとに1%ずつ上がる場合と、6年目から一気に3%上がる場合の2通りを用意しました。全期間固定は、2026年10月のフラット35の最も多い金利である年3.830%で計算しています。
| 比較の観点 | 変動金利(10年ごとに1%上昇) | 変動金利(6年目から3%上昇) | フラット35(全期間固定) |
|---|---|---|---|
| 金利 | 1〜10年目 1.5% 11〜20年目 2.5% 21〜30年目 3.5% 31〜35年目 4.5% | 1〜5年目 1.5% 6〜35年目 4.5% | 3.830% |
| 毎月の返済額 | 1〜10年目 122,474円 11〜20年目 137,381円 21〜30年目 147,290円 31〜35年目 150,944円 | 1〜5年目 122,474円 6〜35年目 179,809円 | 173,054円 |
| 総返済額 | 約5,791万円 | 約7,208万円 | 約7,268万円 |
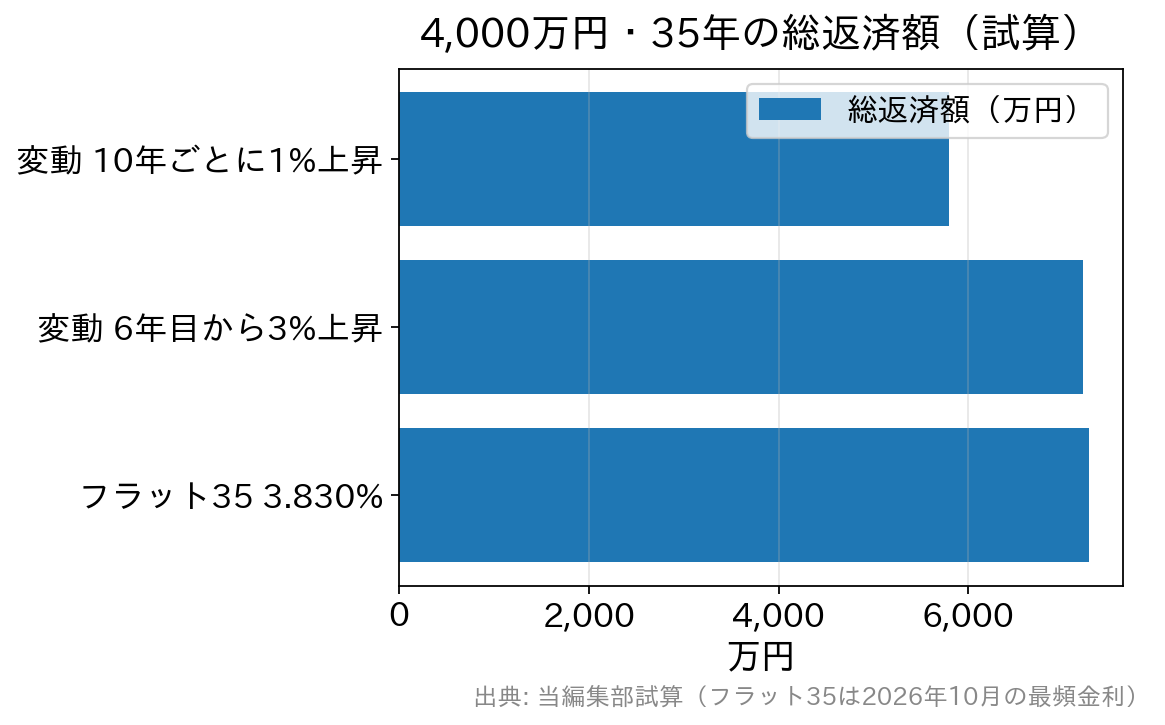
10年ごとに1%ずつ上がり、最後は年4.5%になる展開でも、変動の総返済額はフラット35より1,400万円以上少なく済みます。今の変動金利とフラット35の差がそれだけ大きいということで、変動が6年目から一気に3%上がるような急な展開になって、ようやく総返済額が並びます。
ただ、総額では有利でも、急に上がった場合の毎月の返済は約18万円と、最初より5万7千円ほど増えます。総返済額の損得よりも、この増えた返済を何年も払い続けられるかが判断の分かれ目になると考えています。年収ごとの目安は年収600万円で住宅ローン3000万円を借りるとどうなる?でも試算しています。
変動金利か長期固定金利かは家庭状況、リスク許容度で判断を
| 金利タイプ | 向いているケース |
|---|---|
| 変動金利 | 金利が上がっても毎月の返済を続けられる家計の余裕がある場合 住み替えなどで途中に一括返済する予定がある場合 |
| 長期固定金利 | 金利上昇で毎月の返済額が増えると家計が回らなくなる場合 教育費や車の買い替えなど、大きな支出の予定が続く場合 |
変動金利と長期固定金利の相談先・金融機関
| 金利タイプ | 相談先・金融機関 | 特徴 |
|---|---|---|
| 変動金利 | SBIマネープラザ(ドコモSMTBネット銀行 対面相談コース) | 店舗やオンラインで担当者に資金計画を相談しながら申し込める。変動金利は年1.600%(通期引下げプラン・物件価格80%以下)で、審査の結果により最大年0.55%の上乗せがある |
| PayPay銀行 | 変動金利は年1.580%(全期間引下型)。5年ルール・125%ルールがなく、金利の変化が返済額にそのまま反映される | |
| SBI新生銀行 | 変動金利は年1.410%(自己資金10%以上の優遇金利)。5年ルール・125%ルールがなく、全疾病保障付団信を上乗せ金利なしで選べる | |
| auじぶん銀行 | 変動金利は年1.734%(物件価格80%以下・がん50%保障団信付き)。50歳以下は上乗せなしでがん50%保障団信を付けられるが、一般団信を選ぶと年0.054%低い金利になる | |
| 長期固定金利 | SBIアルヒ(フラット35) | 全期間固定のフラット35の取扱いが中心。2026年10月の最も多い金利は年3.830%(返済期間21〜35年・融資率9割以下)。店舗は約90拠点(2026年3月末現在) |
| SBI新生銀行 | 事務手数料は借入額の2.20%(税込)の定率型。原則として仮審査がなく、本審査だけで手続きが進む |
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
FPによくいただくご相談(FAQ)
Q. これから借りるなら、変動金利と固定金利のどちらがよいですか?
A. 金利が今より3%ほど上がっても毎月の返済を続けられるなら変動金利、続けられないなら全期間固定が目安です。地方では車の維持費や買い替えが家計に重くのしかかるご家庭も多いので、その支出も含めて上がった後の返済額を計算してみてください。
Q. すでに変動金利で借りています。日銀の利上げで毎月の返済はすぐ増えますか?
A. 多くの銀行では年2回(4月・10月)の基準日に金利を見直し、5年ルールがある契約では見直し時期まで返済額は変わりません。それでも元金の減りは遅くなり、未払い利息が生じる可能性はあります。半年ごとに届く金利見直しの通知に目を通し、必要なら繰上返済や借り換えを考えてください。
Q. 金利上昇に備えて、いまできることはありますか?
A. 借りる前なら、金利が上がった場合の返済額で借入額を決めることです。借りた後なら、生活費の半年分ほどは手元に残したうえで、繰上返済に回すかどうかを住宅ローン控除の残り期間と合わせて判断します。繰上返済を急ぐべきかは住宅ローンは繰上げしない・長く借りるが賢い?で整理しています。
Q. 地元の地方銀行の変動金利も上がりますか?
A. 短期プライムレートに連動する変動金利なら、地方銀行でも上がります。たとえば阿波銀行は2026年11月2日から変動の基準金利を0.25%引き上げると案内していて、借入中の方は4月・10月の基準日の見直しを経て、6月・12月の返済日から反映される仕組みです。
変動か固定かに、どの家庭にも当てはまる正解はありません。収入の安定度や貯蓄、これからのライフプランによって答えは変わるので、迷ったときは家計全体を見てもらえる相談相手と一緒に、数字を見ながら決めていただければと考えています。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
