頭金がなくても、毎月の返済を無理なく続けられる借入額に収まっていれば、マイホームは買えます。危険なのは頭金がないことそのものより、返せる額を確かめずに借りることと、手元の貯金まで使い切ってしまうことです。
本や住宅情報サイトの多くが「頭金は2割貯めてから」と勧めるので、不安になるのも無理はありません。ただ、頭金を貯めている5年、6年の間にも子どもは大きくなり、金利や物件価格は動きます。待つことにも損がある点は、数字で比べるとよく分かります。
頭金があったほうが返済が楽になるのは、いつの時代も同じです。そのうえで、いまの住宅ローンは頭金なしで借りられる商品が多く、事務手数料や登記費用などの諸費用まで一緒に借りられるものも増えています。
いまの60代・70代の方が家を買ったバブルの頃は、住宅ローンの金利がいまよりずっと高く、頭金を用意してから借りるだけで返済額が何百万円も減る時代でした。
2026年10月適用分の大手行の変動金利は、最優遇でおおむね年1.2%前後〜1.7%程度です。日銀の利上げで上がってはいるものの、バブル期とは水準が違います。そのため今は、頭金を貯めている間に金利や物件価格がさらに上がるリスクも合わせて考える必要があります。
一方で、自己資金なしでも借りられる代わりに、金利の上乗せや保証料が高めに設定される商品もあります。頭金なしで借りるときは、表面の金利だけでなく、保証料や事務手数料を含めた総額で比べてください。
頭金なしのマイホーム購入が危険と言われる2つの理由
頭金なしの購入に反対する人があげる理由は、大きく分けると2つです。どちらも借入額が増えることから生じる問題で、金額にするとその重さがよく分かります。
理由その1:借入額が増えて毎月の返済が重くなる
頭金がなければ、そのぶん借入額は大きくなります。例えば土地と建物と諸費用を合わせて3,000万円の家なら、借入額は頭金なしで3,000万円、頭金500万円で2,500万円、1,000万円で2,000万円です。
全期間固定金利のフラット35で、2026年10月の最も多い金利である年3.830%(新機構団信付き・融資率9割以下・返済期間21〜35年)を使い、35年・元利均等返済で毎月の返済額を試算すると次のようになります(円未満は四捨五入した概算です)。
- 借入額3,000万円の場合:129,791円
- 借入額2,500万円の場合:108,159円
- 借入額2,000万円の場合:86,527円
頭金を1,000万円用意できれば、同じ家でも毎月の返済は4万円あまり少なくなります。返済額が大きいほど、収入が減ったときに払えなくなるおそれも大きくなるため、頭金なしは危険だと言われるわけです。
理由その2:支払う利息の総額が大きくなる
借入額が多いほど、35年間で払う利息も増えます。先ほどと同じ条件(年3.830%・35年)で、利息の総額を試算しました。
- 借入額3,000万円の場合:約2,451万円
- 借入額2,500万円の場合:約2,043万円
- 借入額2,000万円の場合:約1,634万円
頭金1,000万円を入れた場合と頭金なしの場合では、利息の総額が約817万円違います。同じ家を買っても、それだけ将来使えるはずだったお金が減る計算です。超低金利の頃はこの差がもっと小さかったのですが、金利が上がったいまは、頭金で利息を減らす効果も大きくなっています。
この2つの理由から、頭金は購入価格の2割、諸費用も含めると3割は貯めておくように、とよく言われます。2割や3割という数字が出てくる背景には、次のような事情があります。
頭金は2割や3割と言われる理由は昔の融資ルールと売却時の備え
理由1:以前は頭金を2割用意しないと借りられなかった
ひとつ目は、住宅ローンの融資が購入価格の8割までとされていた時代の名残りです。フラット35も以前は頭金を一定額用意しないと使えませんでしたが、制度の改正が続き、いまは建設費や購入価額の100%まで借りられます。
融資率が9割を超えると金利は上がりますが、その差は以前より小さくなっています。昔は2割の頭金がないと家を買えなかったため、その感覚が今のアドバイスにも残っていると考えています。
理由2:返済に困ったとき家を売ってローンを返しやすくするため
ふたつ目は、返済が続けられなくなったときの備えです。建物の価格には工務店やハウスメーカーの利益も含まれるため、新築の家を建ててすぐに売ろうとしても、買った値段では売れないのが普通です。
仮に建物の価格の2割〜3割が利益だとすると、2,000万円の建物でも売値は1,400万円〜1,600万円程度にとどまる計算になります。
住宅ローンを返し終えないと原則マイホームは売れない
住宅ローンが残っている家を売るには、売却代金と手持ちのお金で残りのローンを全額返す必要があります。2,000万円を借りて建てた家が1,600万円でしか売れなければ、差額の400万円を現金で用意しないと売れません。
債務整理という方法もありますが、家を良い値段で売るのは難しく、個人信用情報にも傷がつきます。最初に2割ほどの頭金を入れておけば、売却代金でローンを返しきりやすいので、2割や3割を用意するよう勧められるわけです。
理由3:金利が高い時代は頭金で減らせる利息が大きかった
金利が年3%や4%の住宅ローンが当たり前だった時代もありました。例えば500万円を年4%・35年で借りると、利息だけで約430万円になります。頭金500万円の有無で、それだけ返済総額が変わる時代でした。
その後の超低金利の時期には差が小さくなりましたが、2026年10月のフラット35は年3.830%と、再び3%台後半です。頭金で減らせる利息が大きくなった一方で、頭金が貯まるのを待つ間にさらに金利が上がるリスクも大きくなっています。
フラット35は融資率が9割を超えると金利が上がる
全期間固定金利の代表的な住宅ローンであるフラット35は、購入価格に対する借入額の割合(融資率)が9割を超えると金利が高くなります。購入価格が3,000万円なら、2,700万円を超えて借りると高いほうの金利です。
2026年10月の金利差は年0.110%
2026年10月の最も多い金利(新機構団信付き・返済期間21〜35年)は、融資率で次のように分かれています(住宅金融支援機構「【フラット35】借入金利の推移」)。
- 融資率9割以下:年3.830%
- 融資率9割超:年3.940%
3,000万円を35年で借りる場合、年0.110%の差で毎月の返済は約2,000円、35年間の利息は約83万円多くなります。上乗せ幅は以前より小さくなりましたが、総額で見ると軽くない差です。
頭金なしでも9割以下の金利で借りる方法は、頭金なしでフラット35を借りる方法と9割超を避ける工夫の記事で紹介しています。
ここまでの理由から、FPを含め多くの人が頭金なしの購入には慎重な意見を言います。ただ、問題の中心は頭金の有無より、借りた額を返していけるかどうかにあると考えています。
頭金を入れると損になることもある3つの理由
頭金は多ければ多いほどよいと言われがちですが、貯めることにこだわりすぎると、かえって損をする場合があります。理由は次の3つです。
理由1:貯めている間に住宅ローンの金利が上がる
住宅ローンの金利がいつ、どこまで動くかは誰にも分かりません。実際、フラット35の最も多い金利は2026年10月に前月から0.370%上がりました。わずか1か月でこれだけ動くこともあります。
金利が0.370%上がると頭金300万円の効果がほぼ消える
例えば3,000万円の家を、いま年3.830%・35年で全額借りると利息は約2,451万円です。300万円の頭金を貯めて2,700万円を借りても、その間に金利が0.370%上がって年4.200%になっていれば、利息は約2,458万円とほぼ同じになります。
日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げ、9月24日から適用しています。さらに三菱UFJ銀行は、変動金利の基準となる短期プライムレートを11月2日から年2.625%へ引き上げると発表しています。
頭金を貯める間に払う家賃も、家の資産にはなりません。全期間固定で借りたい方ほど、毎月の金利の発表を見ながら購入時期を考えてください。
理由2:手元に残したお金のほうが役に立つ場面がある
頭金を入れるのは、住宅ローンの金利で確実にお金を運用するのと似た効果があります。手元のお金をそれより高い利回りで運用できれば、借入額を増やしたほうが有利になる計算も成り立ちます。
ただし、住宅ローンの金利が上がるほど、この考え方の有利さは超低金利の頃より小さくなります。運用に回すのは余裕資金にとどめ、元本割れのリスクを理解したうえで判断する必要があります。具体的な試算は繰上返済しないで長く借りる選択の試算の記事で紹介しています。
理由3:不動産価格や建築費が上がると予算が届かなくなる
2010年代から不動産価格は上昇が続き、2020年代に入ってからは建築資材の値上がりも目立っています。頭金を貯めるスピードより価格の上昇が速ければ、待った分だけ同じ家に手が届きにくくなります。
この先も上がり続けるとは限りませんが、ここ数年に限っていえば、頭金を貯めるより購入を先にしたほうが、総額を抑えられた例が多かったと考えています。
頭金なしでマイホームを買うなら返せる額と諸費用を先に計算する
借りても大丈夫な住宅ローンの金額
頭金を入れないことに理由があっても、毎月の返済が続けられなければ意味がありません。最初にするのは、無理なく返していける借入額を知ることです。
審査でも、頭金の有無そのものより、年収・勤続年数・ほかの借入・年収に対する返済の割合が見られます。借入額が増えるとこの割合が上がるので、頭金なしの方は、審査に通る額と返せる額を分けて考える必要があります。
年収の5倍や返済負担率25%の目安は家庭ごとに当てはまらない
よく聞く「年収の5倍まで」「返済負担率25%以内」という目安は、間違いではありませんが、子どもの人数や教育方針、車の台数などで実際に返せる額は大きく変わります。地方では車が2台ある家も多く、その維持費まで見ないと判断できません。
年収の目安だけで決めると何が起きるかは、年収600万円で住宅ローン3,000万円を借りた場合の試算で詳しく解説しています。
借りても大丈夫な金額はライフプラン表で計算する
借りても大丈夫な金額を出すには、ライフプラン表を作るのがいちばん確実です。ライフプラン表とは、次のような表のことです。
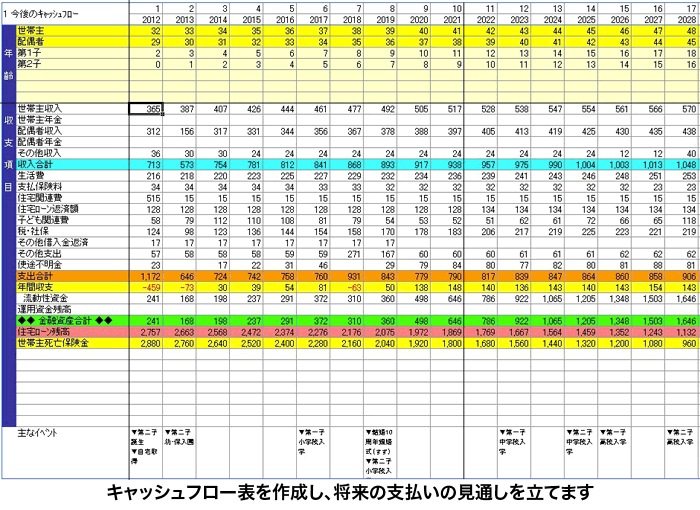
収入、生活費、教育費、住宅ローンの返済などが将来どう推移し、毎年いくら残るかを予測する表です。家族の考え方を反映させて作ると、いくらまでなら借りてもゆとりを持って暮らせるかが分かります。作り方はライフプラン表をエクセルで自作する手順で紹介しています。
この表を作らずに予算を決めると、予算をオーバーしたり、逆に少なく見積もりすぎたりしやすくなります。その失敗の原因と影響は、予算設定でよくある2つの失敗の記事で解説しています。
頭金なしでも生活防衛資金は手元に残す
頭金を入れないことと、貯金がゼロになることは別の話です。病気や収入の減少に備える生活防衛資金として、生活費の半年〜1年分は手元に残してください。手元のお金まで使い切って家を買うのは、頭金なしで買うよりずっと危険です。
貯金が少ない方は、保険料などの固定費を見直して毎月の余力を作るのもひとつの方法です。見直しの順番は頭金なしで家を買うために見直したい保険の記事で紹介しています。
予算が分かったら諸費用を差し引いて物件価格を決める
マイホームの購入には、土地と建物の代金のほかに登記費用、仲介手数料、火災保険料、ローンの手数料などがかかります。引っ越し代や家具、外構まで含めると、土地と建物を合わせた金額の15%程度を見込んでおくと予算から外れにくくなります。
諸費用を「100万円くらい」と軽く見積もると、あとで予算オーバーになり、返済が苦しくなる原因になります。例えば借りても大丈夫な額が2,500万円なら、15%を引いた金額を土地と建物にかけられる上限と考えます。
- 2,500万円×85%=2,125万円
この2,125万円の範囲で土地と建物を選べば、諸費用を含めても予算に収まります。
頭金がない場合は諸費用も借りられる住宅ローンを選ぶ
頭金が少ない場合は、諸費用もローンに含めて借りることになります。かつてはフラット35で諸費用を借りられず、見積書を工夫する話が語られた時代もありましたが、いまはフラット35でも印紙代や融資手数料、登記費用、火災保険料などの諸費用を借入額に含められます(住宅金融支援機構「【フラット35】ご利用条件」)。
民間の住宅ローンにも、諸費用まで借りられる商品が増えています。諸費用分を建物代に上乗せした見積書や契約書を作る水増しは、虚偽の申告として一括返済を求められる原因になるので、絶対にしないでください。
諸費用まで借りると、フラット35では融資率が9割を超えて高いほうの金利になることがあります。自分の借り方がどちらの区分になるかは、申込前に取扱金融機関で確認しておきましょう。
まとめ
頭金がなくても、返済に無理がない借入額に収まり、生活防衛資金を手元に残せるならマイホームは買えます。頭金が貯まるのを待つ前に、まずいくらまでなら借りても大丈夫かを計算してください。
頭金を用意しても金利や手数料が高い住宅ローンでは効果が薄れる
頭金を用意しても、金利や手数料が高い住宅ローンを選ぶと、頭金で減らした利息の分が帳消しになってしまいます。逆に、総額の安い住宅ローンを選べば、頭金を貯めたのに近い効果を得られることもあります。
そこで、地元の地銀や信用金庫に加え、ネット銀行の住宅ローンも総額で比べることをおすすめします。ネット銀行の住宅ローンを店舗やオンラインで担当者に相談しながら申し込みたい方には、SBIマネープラザのような銀行代理業者という窓口もあります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
この記事の金利は2026年10月時点のものです。金利や融資の条件は毎月のように変わるので、実際に借りる段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
