長く借りて早く返さない選択は、ローン金利と運用利回りの差で決まる
住宅ローンは、返済期間を長めに取って毎月の負担を軽くし、浮いたお金を手元に残す借り方にも十分な理があります。ただしそれが得になるのは、住宅ローンの金利より高い利回りで、そのお金を確実に増やせる場合に限られます。
金利が上がってきた2026年は、この前提が少しずつ変わっています。早く返すか長く借りるかは、ご自身の適用金利と手元資金、住宅ローン控除の残り期間をそろえて比べないと答えが出ないと考えています。
定年までに完済したい気持ちと、若いうちの家計の余裕
ご相談でよく伺うのは、定年までに住宅ローンを終わらせたいというお気持ちです。給料が入るうちに返し終えておけば、退職後に返済が残る心配はなくなりますし、返済期間が短いほど支払う利息も少なくて済みます。
その一方で、返済期間を短くすると毎月の返済額は大きくなります。子育てや車の買い替えなど、30代・40代はお金のかかる時期と重なるため、返済に回しすぎて家計に余裕がなくなっては元も子もありません。
そこでまず、無理なく暮らせるお金を確保することを優先し、返済期間はできるだけ長めに設定しておく借り方を基本に考えています。早く返したくなったら、あとから繰上返済で期間を縮めることもできるからです。
返済期間を20年と35年にしたときの毎月の差
返済期間を短くすれば、そのぶん毎月の返済額は増えます。どのくらい違うのか、仮の金利を置いて計算してみます。下の例は、考え方をつかむための計算例で、実在の銀行の金利ではありません。
- 借入額は2,000万円
- 返済方法は元利均等返済(ボーナス返済なし)
- 金利は20年返済・35年返済とも年1.5%(全期間一定と仮定)
| 20年返済 | 35年返済 | |
|---|---|---|
| 毎月返済額 | 約96,500円 | 約61,200円 |
| 毎月返済額の差 | 約35,300円 | |
| 総返済額 | 約2,316万円 | 約2,572万円 |
| 総返済額の差 | 約256万円 |
35年返済にすると総返済額は約256万円増えますが、毎月の返済は約3万5,000円軽くなります。住宅ローンを早く返すというのは、言い換えれば、若い時期に毎月これだけの金額を節約して老後に回しているということです。
早く返す目的は、将来手元に残るお金を増やすこと
では、住宅ローンを早く終わらせる目的は何かと考えると、将来お金で困らないようにすること、つまり手元に残るお金を増やすことに行き着きます。この考え方は決して間違いではありません。
繰上返済は「住宅ローンの金利で運用する」のと同じ効果
住宅ローンの返済にお金を回すことは、住宅ローンと同じ金利で、元本が減らない運用をしているのとほぼ同じ効果があります。年1.5%で借りているローンを繰上返済すれば、そのお金は年1.5%で確実に増えたのと同じです。
ということは、住宅ローンの金利より高い利回りでお金を増やせるなら、繰上返済するより手元に残るお金が多くなる可能性があります。逆に、利回りがローン金利を下回るなら、早く返したほうが有利になります。
35年後に手元に残るお金を4つのケースで比べる
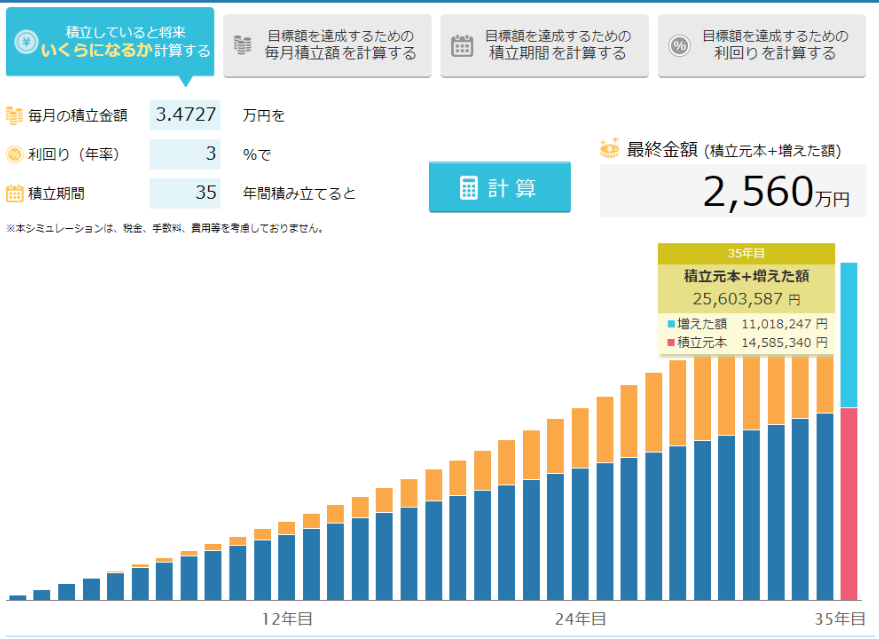
先ほどと同じ2,000万円の借入で、毎月使えるお金を20年返済の返済額にそろえて比べてみます。35年返済の人は毎月の差額を積み立て、20年返済の人は完済後の15年間、それまでの返済額をそのまま積み立てたと仮定しました。
| ローン金利(仮定) | 運用利回り(仮定) | 35年返済の人の35年後の資産(20年返済の人との差) | |
|---|---|---|---|
| ケース1 | 年1.5% | 年3% | 約425万円多い |
| ケース2 | 年1.5% | 年1% | 約100万円少ない |
| ケース3 | 年3% | 年3% | ほぼ同じ |
| ケース4 | 年3% | 年1% | 約447万円少ない |
※元利均等返済・金利と利回りは全期間一定、積立は毎月末・月複利で計算し、税金や手数料は考慮していません。運用の結果を保証するものではありません。
ローン金利が年1.5%で年3%で運用できれば、長く借りた人のほうが約425万円多く残ります。ところがローン金利が年3%まで上がると、同じ年3%の運用でも差はほぼなくなり、利回りが年1%なら早く返した人のほうが約447万円多く残る計算です。
運用は増えることもあれば減ることもあり、毎年同じ利回りが続く保証はどこにもありません。長く借りて運用に回す方法が成り立つのは、ローン金利と期待できる利回りの差が十分に大きいときだけだと考えています。
手元にお金があることの価値
繰上返済には、手元のお金を減らしてしまうという面もあります。一度返したお金は、急な出費があっても取り戻せません。投資信託のような商品なら、解約すれば数営業日から1週間ほどで現金に戻せるので、いざというときの備えとして数え続けられます。
団信という保障も、繰上返済で小さくなっていく
団信(団体信用生命保険)は、住宅ローンを借りた人が亡くなったり高度障害になったりしたとき、残りのローンが保険金で返済される保険です。民間の金融機関の住宅ローンでは、一般的な団信の保険料は金利に含まれていて、別に払う必要がない商品が多くなっています。
残高が2,000万円あれば、2,000万円分の死亡保障を持っているのと同じです。同じ保障を自分で定期保険に入って用意すれば、年齢に応じた保険料が毎月かかります。繰上返済で残高を減らすほど、この保障も小さくなる点は覚えておいてください。
ただし団信で守られるのは住まいのローンだけで、遺された家族の生活費や教育費は別に必要です。住宅ローンを組んだときは、死亡保障の必要額を計算し直して、生命保険を見直すよい機会にもなります。
金利が上がった2026年に考え方はどう変わるか
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。これを受けて三菱UFJ銀行は、短期プライムレートを2026年11月2日に年2.375%から年2.625%へ引き上げると発表しています。
変動金利は短期プライムレートなどの短期金利に、固定金利は長期金利に連動して動きます。全期間固定のフラット35(借入期間21〜35年・融資率9割以下・新機構団信付き)は、2026年10月の金利の下限が年3.830%で、現行の制度になった2017年10月以降で最も高い水準です(住宅金融支援機構「最新の金利情報」・2026年10月時点)。
変動金利で借りている方は、金利が上がり始めても慌てて手元資金を減らす必要はありません。多くの銀行の変動金利(元利均等返済)には、返済額を5年間変えない5年ルールと、見直し後も直前の1.25倍までとする125%ルールがあり、毎月の返済額が急に跳ね上がるわけではないからです。
ただしこのルールがない銀行や商品もあり、返済額が据え置かれている間も利息の割合は増えていきます。ご自身の契約にルールがあるかを確認したうえで、次の4つを見ながら、一部だけの繰上返済も選択肢に入れて考えていきましょう。
- ローン金利と期待できる利回りの差。適用金利が上がるほど、確実に利息を減らせる繰上返済の価値は大きくなります。
- 住宅ローン控除の残り期間。控除額は年末残高をもとに計算されるので、控除を受けている間に繰上返済すると控除額も減ります(国税庁 No.1211-1)。
- 手元に残すお金。生活費の6か月から1年分に加え、数年以内に見込まれる車の買い替えや子どもの進学、住まいの修繕の費用は残しておきます。
- 団信の保障。残高が大きいうちは、それだけ大きな死亡保障を持っていることになります。
手元資金を削ってまで繰上返済すると、急な出費のときに金利の高いローンを借りることになりかねません。車がないと暮らしにくい地域では、車関連の出費を多めに見込んでおくと計画が崩れにくくなります。
長く借りるなら、完済時の年齢も一緒に確認を
日本銀行の「金融システムレポート(2026年10月号)」は、物件価格の上昇で借入額が大きくなるなか、毎月の返済額を抑えるために35年超の超長期ローンの利用が増えている点に留意が必要だと指摘しています。
長く借りれば毎月の負担は軽くなりますが、そのぶん完済の年齢は上がります。返済予定表で完済時に何歳になるかを確認し、退職金や将来の繰上返済をあてにしすぎない計画になっているかを見ておくことが、長く借りる方法を選ぶときの前提です。
借入額の目安や年代ごとの考え方は40代の住宅ローンの借入額と審査の考え方の記事で、金利が上がったときの備えは変動金利とフラット35の金利上昇対策の試算の記事で紹介しています。
早く返すか長く借りるかは、自分の数字で計算して決める
ローンは早く終わったけれど手元にお金があまり残っていない状態と、ローンは残っているけれど手元に十分なお金がある状態では、多くの場合、後者のほうが急な出来事に対応しやすいはずです。
一方で、金利のある時代には、借りたお金を運用に回して得られる差は以前より小さくなっています。物価が上がる時期には、ただ預金に置いておくだけならお金の価値が目減りしやすく、それなら繰上返済したほうがよいという考え方も成り立ちます。
低い金利で借りたお金を無理に早く返すより、より高い利回りで増やせるところに回したほうが手元に残るお金は多くなる、という考え方は今も有効です。ただその差は縮んでいるので、ご自身の適用金利と手元資金、控除の残り期間で計算し、迷ったときは家計全体を見てもらいながらFPに相談してみてください。
実際に選ぶ段階では、ご自身の借入金利や繰上返済の条件を金融機関の最新の案内で確かめてから判断してください。
