楽天銀行の住宅ローン(金利選択型)は、がんと診断されると残高が半分になる「がん50%保障」と、働けない状態が続いたときに備える「全疾病特約(就業不能保障)」が保険料0円で付き、融資事務手数料は借入額にかかわらず330,000円(税込)の定額という、団信と手数料に強みのある住宅ローンです。一方で変動金利は新規借入で年1.557%〜(2026年9月時点・最優遇・楽天銀行口座を返済口座に指定した場合)と、他のネット銀行よりやや高めの水準です。楽天銀行は日本でもっとも口座数が多いインターネット銀行で、FPとしてご相談を受ける中でも「楽天ポイントを貯めているので住宅ローンも楽天銀行で組めないか」「楽天のがん団信は本当に無料なのか」というお声をよくいただきます。相談の多い団信・がん保障の中身を中心に、金利・手数料・評判をFPの目線で順に確かめていきます。
楽天銀行はネット銀行なので店舗がなく、銀行サービスはほとんどインターネット経由で提供しています。住宅ローンも同様で、パソコンやスマートフォンから申し込むことになりますし、借り入れ後の手続きもインターネットで行います。徳島のような地方にお住まいの方でも、来店なしで都市部と同じ条件で申し込めるのはネット銀行ならではの利点です。
楽天銀行の住宅ローンは4つのタイプ(金利選択型・フラット35・フラット50・50年住宅ローン)
楽天銀行では「金利選択型(変動金利・固定特約付き)」とフラット35、2026年8月25日に取扱を開始したフラット50、そして返済期間を最長50年にできる独自商品「楽天銀行50年住宅ローン(無理なく返済プラン)」の4つの住宅ローンを提供しています(2026年9月時点・楽天銀行公式サイトで確認)。それぞれ性格の違う商品なので、メリットやデメリットも当然変わってきます。
最初に、この4つの住宅ローンについて簡単に解説します。
金利選択型(変動金利)住宅ローン=楽天銀行の主力商品
楽天銀行が独自に開発・提供している住宅ローンが金利選択型です。変動金利を中心に、固定特約を付けて2年・3年・5年・7年・10年の固定金利を選ぶこともできますが、基本的には「変動金利」を利用したい人のために用意された住宅ローンです。借入期間中は希望に応じて変動金利と固定金利を何度でも変更できます(固定金利の適用期間中は変動への変更や固定期間の変更はできません)。
以下では、この金利選択型住宅ローンを中心に解説します。
フラット35=全期間固定で、楽天銀行は手数料が低水準
フラット35は住宅金融支援機構が提供する全期間固定金利の住宅ローンで、楽天銀行以外にも国内の多くの金融機関から申し込むことができます。
メガバンクや地方銀行など多くの銀行がフラット35を取り扱っていますが、楽天銀行はフラット35の取扱件数で上位の実績があるほど力を入れています。
フラット35は住宅金融支援機構の商品なので、申込窓口の金融機関として差がつくのは「金利」「手数料」「手続きのしやすさ」ぐらいです。楽天銀行の融資事務手数料は借入額×1.10%(税込)と低水準で(楽天銀行口座を返済口座に指定した場合。他行口座指定は1.43%・いずれも最低110,000円)、楽天銀行がこれだけの実績を集めているのは、この3つのポイントをバランスよく押さえているためと言えます。2026年9月の機構公表の最頻金利は、融資率9割以下・新機構団信付きで年3.460%(借入期間21〜35年)です(住宅金融支援機構 金利情報・2026年9月資金受取分。金利は毎月改定されます)。
また、住宅金融支援機構は2026年10月1日から新サービス「フラットすまい・るポイント」を開始します。楽天グループの発表(2026年8月18日)によると、2026年10月1日以降にフラット35(買取型・保証型。フラット20・フラット50も対象)を借り入れた方に、借入額に応じて2,000〜最大150,000の楽天ポイントが進呈され、借入後にお子さんが生まれた場合はさらに20,000ポイントが受け取れます。借り換えも対象です。ただし自動では付与されず申請サイトでの申請が必要で、予算に達した場合は年度途中でも終了・変更の可能性があります。条件の詳細は機構・楽天銀行の特設サイトに掲載されています。
フラット50=長期優良住宅などが対象の最長50年固定(2026年8月25日取扱開始)
楽天銀行は2026年8月25日から、返済期間を36年以上50年以下に設定できる全期間固定金利の「フラット50」の取扱を開始しました。新規借入と借り換えの両方に対応し、融資事務手数料はフラット35と同じ借入額×1.10%(税込。他行口座指定は1.43%・最低110,000円)です。
誤解しやすいのですが、フラット50は住宅金融支援機構がもともと提供している商品で、「50年ローンが新しく誕生した」わけではなく、申込窓口となる金融機関に楽天銀行が加わったという位置づけです。長期優良住宅・予備認定マンション・管理計画認定マンションのいずれかを取得する場合に利用でき、借入額は住宅建設費または購入価額の90%以内が条件です。金利水準はフラット35とは別に設定され、2026年9月の機構公表の最頻金利は、融資率9割以下・新機構団信付きで年3.700%(フラット35の年3.460%より0.240%高い水準。金利は毎月改定されます)。売却時に買主へフラット50の債務を引き継げる「金利引継特約」が使えるのも、この商品ならではの特徴です。
楽天銀行50年住宅ローン(無理なく返済プラン)=変動金利で最長50年
フラット50とは別に、楽天銀行には変動金利(固定特約付き)で返済期間を最長50年にできる「楽天銀行50年住宅ローン(無理なく返済プラン)」もあります。全国保証株式会社の保証付きで、保証料分が金利に含まれる仕組みのため、金利選択型とは金利水準が異なります。前年の年収100万円以上・返済負担率40%以下といった申込条件が公式サイトに示されており、若い世代でも申し込みやすい設計です。団信(がん50%保障・全疾病特約付き)が保険料0円で付く点は金利選択型と共通です。
FPとしてひとつ添えておきたいのは、返済期間を延ばせば月々の返済額は下がりますが、そのぶん利息を払う期間が延び、総返済額は増えるという点です。金融庁が2026年9月15日に公表した「2026事務年度金融行政方針」でも、償還期間が著しく長い住宅ローン商品が販売されるようになった中で、利用者の収入見込みに照らして適切なローンが組まれているかなどを「利用者保護の観点から注意深くモニタリングを行う」と明記されました。規制や禁止ではなく監視ですが、「長く借りられる=そこまで借りてよい」ではないことを、行政も気にかけているということです。完済時の年齢(借入時年齢+返済期間)や、長期間ローン残高が減りにくいことによる売却時のリスクもあわせて考えたうえで、期間を選ぶようにしましょう。
金利が上がる局面では、借入時の金利だけでなく、金利タイプの選び方や団信の保障内容、将来の返済計画まで含めて比べることが大切です。「審査が通るか不安」「自分に合った金利タイプを知りたい」「借り換えでどれくらい得になるか知りたい」という人は、一度相談してみるとよいでしょう。
メリット・デメリットのまとめ
ここでは楽天銀行の金利選択型住宅ローンのメリットとデメリットを、できるだけ詳しく解説していきます。まずは要点をまとめておきますので、後半の詳しい解説と合わせて参考にしてください。
- 事務手数料が330,000円(税込)で固定(定額型)。借入金額が増えても変わらない(単独申込・連帯債務の場合。ペアローンは495,000円=1件あたり247,500円・税込)。
- 保証料・一部繰上返済手数料・団信保険料が無料。一部繰上返済は1万円から。
- がんと診断されたら住宅ローンの残高が半分になるがん保障特約(がん50%保障)が無料(融資実行日に満50歳以下の方が対象)。
- 所定の就業不能状態が1年を超えたときに住宅ローンの残高が0円になる全疾病特約(就業不能保障特約)が無料。
- 就業不能状態が月に15日を超えて続くとその月の住宅ローンの返済が保険でカバーされる(通算36か月まで)。
- 変動金利の水準は他のネット銀行より高めだが、事務手数料が定額・保証料無料・がん50%保障・就業不能保障・毎月の返済保障がついている点を考慮すると検討に値する。
- ネット銀行なので来店せずに手続き完了。オンラインで土日も相談しやすい(オンライン相談は毎日9〜21時・年末年始を除く)。
- 住宅ローンや住宅購入にかかる諸費用を借入額に含むことができる(諸費用部分は原則として住宅ローン控除の対象外)。
- 変動金利の利用中はいつでも固定金利に変更可能(固定期間中は変動へ戻せない)。
- 事前審査の回答は最短翌日、申込から借入までは最短26日程度が目安。とはいえ余裕をもって早めに申し込むとよい。
- つなぎ融資(つなぎローン)にも対応しているので注文住宅でも利用可能。土地先行取得資金・着工金・中間金を最大3回に分けて利用可能。
- ペアローンだけでなく夫婦連生団信にも対応(いずれも年0.2%の金利上乗せ)。共働きのメリットを生かした住宅購入が可能。
- 年収条件は厳しめ。原則400万円以上から。
住宅ローンの金利水準について(2026年9月時点)
まずは金利水準から確認しておきましょう。2026年9月時点で、楽天銀行 金利選択型の変動金利は新規借入が年1.557%〜、借り換えが年1.281%〜、固定10年は年3.950%〜(いずれも最優遇水準・楽天銀行口座を返済口座に指定した場合)となっています(2026年9月1日に公式サイトの掲載金利を確認)。前月(2026年8月)の新規は年1.543%〜でしたので、9月も小幅ながら引き上げが続いたことになります。日本銀行の利上げを受けて各行の変動金利は上昇傾向にあり、金利は毎月見直されるうえ、申込時ではなく借入時の金利が適用される点にもご注意ください(楽天銀行 住宅ローン金利一覧)。
楽天銀行の住宅ローンは「金利に幅がある」のが特徴です。これは審査の結果次第で提示される金利(引下げ幅)が変わるためで、覚えておくとよいでしょう。なお、楽天銀行以外の口座を返済口座に指定すると年0.3%、ペアローン連生型・夫婦連生型の団信を付けると年0.2%、100%保障がん団信(全疾病特約付)を付けると年0.2%が、それぞれ金利に上乗せされます(楽天銀行公式)。
金利に幅があるのはデメリットのように感じますが、「審査に落ちるのではなく、金利は少し高めでも審査に通る」というケースが増えることにもつながります。とはいえ、変動金利の水準そのものは他のネット銀行よりやや高めなので、金利だけを重視するなら他行とよく比較したいところです。
最終的な金利は審査に申し込んでみないとわからないので、気になる場合は審査を申し込んでみることをおすすめします。
事務手数料は330,000円(税込)で固定
楽天銀行の住宅ローン(金利選択型)の融資事務手数料は、単独申込・連帯債務なら借入金額にかかわらず一律330,000円(税込)の定額型です(ペアローンは1件あたり247,500円・2件で495,000円〔税込〕。2026年9月時点・楽天銀行公式サイトの「ご契約諸費用」にて確認)。他のネット銀行の多くは「借入金額の2.20%(税込)」という定率型を採用しており、たとえば3,000万円なら66万円、4,000万円なら88万円の手数料がかかります。借入額が大きいほど、定額型の楽天銀行のほうが手数料面では有利になります。
一般的に、借入金額の2.2%の手数料は「金利に換算するとおよそ0.2%相当の負担」と言われます(借入期間などで変わるため正確な換算ではありません)。
つまり、定額型でその半分程度の負担で済む楽天銀行の事務手数料は、借入額が大きい場合には「金利に換算すると0.1%相当かそれ未満の負担」と言える場合があります(借入金額が少ないと計算は変わります)。
この点をふまえると、楽天銀行の金利選択型の金利を、事務手数料2.20%がかかる他のネット銀行と比べるときは、「楽天側の金利からおよそ0.1%を引いて比較する」とちょうどよい目安になります(借入額が大きい場合)。
ただし、楽天銀行以外を返済口座に指定すると変動金利に年0.3%が上乗せされます。手数料と金利の優位性を生かすには、楽天銀行口座を返済口座に指定することがポイントです(口座をお持ちでない方は借入希望日の2週間前までに口座開設と初期設定を済ませる必要があります)。
楽天銀行の団信は「がん50%保障+全疾病特約」が無料でセット
「楽天銀行の住宅ローンの団信はどこまで保障されるのか」「がん特約は本当に無料なのか」は、この記事にたどり着く方がいちばん知りたい点だと思います。まず全体像を表にまとめます(2026年9月時点・楽天銀行 がん保障特約・全疾病特約付団体信用生命保険のページで確認)。
| 団信のタイプ | 加入できる年齢 | 金利の上乗せ | 主な保障 |
|---|---|---|---|
| 50%保障がん団信(全疾病特約付) | 融資実行日に満50歳以下 | なし(保険料0円) | 死亡・高度障害/余命6か月以内(リビング・ニーズ特約)/がん診断で残高50%/就業不能1年超で残高0円/月15日超の就業不能で当月返済額を保障(通算36か月) |
| 100%保障がん団信(全疾病特約付) | 融資実行日に満50歳以下 | 年0.2% | 上記に加え、がん診断で残高100% |
| 全疾病特約付団信 | 満51歳以上の方 | なし(保険料0円) | がん保障を除く上記の保障(就業不能保障あり) |
| 団信(特約なし) | — | なし | 死亡・高度障害のみ |
引受保険会社は楽天生命保険(特約なし団信は第一生命)で、ペアローン連生団信・夫婦連生団信を付ける場合はどのタイプでも年0.2%の上乗せになります。なお、連生団信の保険金で完済になった場合、もう一方の債務者のローンが免除される部分は一時所得として課税対象になることがある、と公式サイトに注意書きがあります。共働きのご夫婦からよくご相談を受ける点なので、加入前に税務署や税理士に確認しておくと安心です。
がん保障特約(がん50%保障)は保険料0円・ただし90日の免責と対象外のがんがある
楽天銀行の住宅ローンには無料の疾病保障サービスがついています。その中でももっとも注目したいのが「がんと診断されたときに住宅ローンの残高が半分になるがん保障特約(がん50%保障)」です。
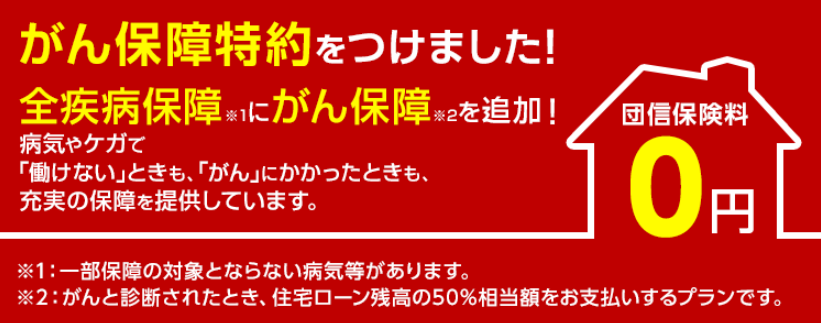
この特約は、「所定のがんと診断確定される」というシンプルな支払い条件になっていることが最大のポイントです。日本人の2人に1人はがんになると言われている時代です。
ただし、加入前に知っておいてほしい条件が3つあります。①保障開始日(融資実行日)から90日以内にがんと診断確定された場合は支払いの対象外であること、②皮膚の悪性黒色腫以外の皮膚がんや、上皮内がん(子宮頸がん0期・大腸粘膜内がん・非浸潤がん・食道上皮内がん等)は対象外であること、③加入できるのはローン実行日において満50歳以下の方であること(満51歳以上の方は、がん保障のない全疾病特約付団信に保険料0円で加入できます)。「無料だから何でも保障される」わけではない点は、FPとして必ずお伝えしています。
楽天銀行では、がんと診断されたら残高が0円になるがん100%保障(年0.2%の金利上乗せ)も用意しています。がん100%保障を付けるかどうかは、加入中の医療保険・がん保険との重複を見ながら決めるのが基本です。年0.2%の上乗せは借入額が大きく期間が長いほど総返済額に効いてくるため、既にがん保険で一時金が出る方は50%保障(無料)で十分というケースも多いです。
全疾病保障(就業不能保障)も無料=1年超の就業不能で残高0円
先ほどのがん保障に加えて、「就業不能保障特約(販売名称は全疾病特約)」も無料でついてきます。
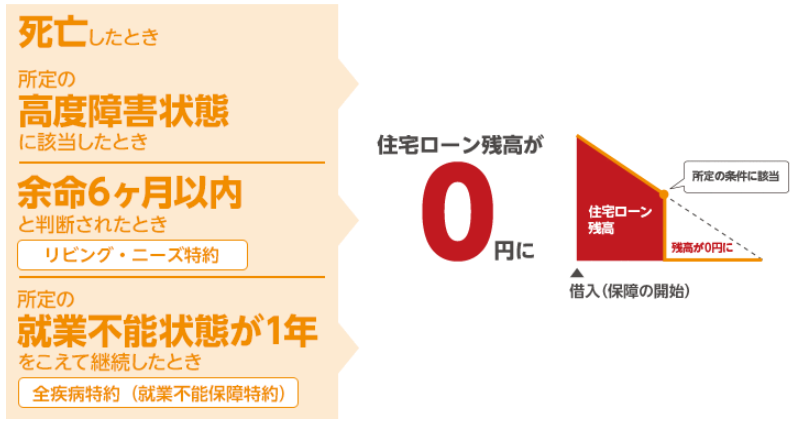
就業不能保障とは、病気でもケガでも「所定の就業不能状態が1年を超えて続いたら住宅ローンの残高が0円になる」保障です。所定の就業不能状態とは、治療を目的として入院している状態、または医師の指示で在宅療養していて日中の50%以上は就床している(あるいは常に介助が必要で終日就床している)状態を指します。精神障害、妊娠・分娩・産じょく等、一部保障の対象とならない病気等があります。
医療の高度化が進んだことで、従来なら助からなかった病気でも生存できるようになりました。それは素晴らしいことですが、一方で「生存しているために住宅ローンの返済義務が残る」可能性も増えていることになります。
この特約が無料でついてくる楽天銀行の住宅ローンは、死亡や高度障害のときにしか機能しない団信だけの住宅ローンと比べて、安心感が高いと言えます。同じく保険料の上乗せなしで疾病保障を付けられる銀行としては、auじぶん銀行の団信(がん50%保障・全疾病保障などの加入条件と保障内容)や、りそな銀行の「団信革命」がよく比較対象に挙がります。保障の「条件」(免責期間・就業不能の定義・年齢制限)は銀行ごとに違うので、名前が似ていても中身を並べて見ることをおすすめします。
月々の住宅ローン返済も保障される(月15日超の就業不能で当月分をカバー)
さらに、無料の保障が続きます。先ほどの「全疾病保障」は1年超の就業不能が条件のため、それだけだと「働けなくなっても1年間は返済を続けなければならない」ことになります。
楽天銀行の住宅ローンは、この問題にもしっかり対応しています。
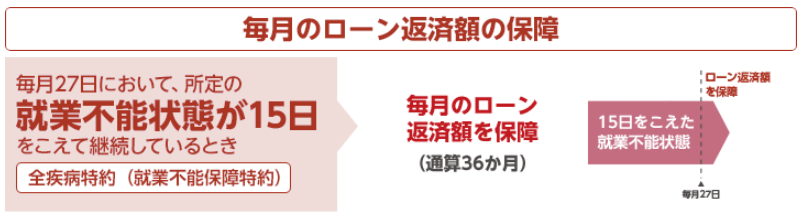
たとえば、ある年の1月10日に病気やケガで働けない状態になったとします。命に別状はなかったものの、しばらく入院することになったとしましょう。
各月(1日から末日まで)で所定の就業不能状態が15日を超えて続くと、その月の住宅ローン返済額が就業不能給付金として支払われます(月1回を限度・通算36か月まで。月をまたいで15日を超えた場合の扱いも公式に定めがあります)。
「支払わなくてよい」ではなく「保険金で代わりに支払われる」ので、住宅ローンの返済はしっかり進んでいきます。
そのまま働けない状態が続いた場合は、毎月分の返済が保険金で支払われ、最終的に1年を超えて就業不能という条件を満たすと住宅ローンの残高が0円になる、という流れになります。入退院を繰り返すケースにも一定の範囲で対応します(退院して働ける間は通常どおり返済します)。給付には医師の診断が必要で、詳細な保障日数・条件は公式の契約概要・注意喚起情報に定められています。
楽天銀行の団信・がん保障についてよくあるご質問
Q. 楽天銀行の住宅ローンのがん団信は本当に無料ですか?
A. がん50%保障(全疾病特約付)は保険料を楽天銀行が負担するため、金利の上乗せなしで加入できます。がんと診断されたときに残高が100%保障されるタイプにする場合のみ、年0.2%の金利上乗せが必要です(2026年9月時点)。
Q. 51歳以上でも楽天銀行のがん保障付き団信に入れますか?
A. がん保障特約(50%・100%)は融資実行日に満50歳以下の方が対象で、51歳以上の方は加入できません。その場合は、がん保障のない「全疾病特約付団信」に保険料0円で加入でき、就業不能保障は受けられます。ペアローン・夫婦連生型でどちらかが51歳以上のときも同様です。
Q. 上皮内がんや初期のがんでも楽天銀行のがん保障は出ますか?
A. 上皮内がん(子宮頸がん0期・大腸粘膜内がん・非浸潤がん・食道上皮内がん等)と、悪性黒色腫以外の皮膚がんは支払いの対象外です。また、保障開始日から90日以内に診断確定されたがんも対象外です。対象となる「所定のがん」の範囲は契約概要に定義があります。
Q. 楽天銀行の団信に入れば、生命保険やがん保険は見直せますか?
A. 団信でカバーされるのは住宅ローンの残高(と就業不能時の返済額)だけで、治療費や生活費は対象外です。FPとしては、住宅ローン契約を機に「死亡保障のうち住居費相当分」は減らせる一方、治療費に備える医療保険・がん保険はそのまま残す、という見直しをおすすめすることが多いです。
まとめ
記事の前半で紹介したとおり、楽天銀行の住宅ローンにはこのほかにもさまざまなメリット・デメリットがありますが、特に押さえてほしいポイントに絞って解説しました。
楽天銀行の住宅ローンは、無料のがん50%保障・全疾病保障・毎月の返済保障といった手厚い団信と、借入額が大きいほど効く定額型の事務手数料が魅力です。2026年8月にはフラット50の取扱も始まり、全期間固定でじっくり返したい方の選択肢も広がりました。一方で変動金利の水準はやや高めなので、金利を最優先する方は他のネット銀行ともよく比較したうえで判断するのがFPとしてのおすすめです。
金利だけでなく団信・保障の手厚さも含めて比較したい方は、無料の疾病保障に強みのあるauじぶん銀行や、諸費用まで借入対象にできるPayPay銀行の住宅ローン、諸費用の分かりやすさ・一般団信0円や全疾病保障付団信などを備えるSBI新生銀行なども、あわせて検討候補に入れておくと選びやすくなります。各行の金利・保障内容は改定されることがあるため、最新情報は各社の公式サイトでご確認ください。
