年収の手取りは、税込年収から所得税・住民税・社会保険料を差し引いた額で、下の早見表のとおり年収が上がるほど手取りの割合は下がっていきます。住宅ローンの借入限度額は手取りではなく額面の年収で審査され、フラット35なら年収400万円以上で返済負担率35%以下が基準です。ただ、審査の上限まで借りると手取りに対する返済の割合はかなり重くなるので、手取り月収の20〜25%以内に収まる額を目安にするのが良いと考えています。
ご相談でよく伺うのは「自分の年収だと手取りはいくらで、住宅ローンはいくらまで借りられるのか」というご質問です。ここでは年収ごとの手取りの早見表と、借入限度額の目安を順番にお伝えします。
年収ごとの手取り一覧(早見表)
年収ごとの手取りは次の表のとおりです。千円未満を四捨五入しているため、税・社会保険料の合計と手取り額で1,000円ほどずれる場合があります。扶養控除などの各種控除は加味していません。
※基礎控除・給与所得控除の見直しなどの税制改正や社会保険料率の変更により、実際の手取り額は変わることがあります。正確な金額は、お手元の源泉徴収票や給与明細で見るのが確実です。
所得税は所得が増えるほど税率が上がる累進課税なので、年収が上がるにつれて所得税の額が大きくなり、手取りの割合が下がっていくのが特徴です。
| 税込年収 | 所得税 | 住民税 | 健康保険料 | 厚生年金保険料 | 雇用保険料 | 手取り |
|---|---|---|---|---|---|---|
| 年収100万円 | 0 | 5,000 | 61,000 | 97,000 | 3,000 | 834,000 |
| 年収110万円 | 0 | 5,000 | 61,000 | 97,000 | 3,000 | 934,000 |
| 年収120万円 | 0 | 9,000 | 68,000 | 108,000 | 4,000 | 1,011,000 |
| 年収130万円 | 3,000 | 14,000 | 77,000 | 121,000 | 4,000 | 1,081,000 |
| 年収140万円 | 8,000 | 23,000 | 82,000 | 130,000 | 4,000 | 1,153,000 |
| 年収150万円 | 12,000 | 31,000 | 88,000 | 138,000 | 5,000 | 1,226,000 |
| 年収160万円 | 17,000 | 40,000 | 94,000 | 147,000 | 5,000 | 1,298,000 |
| 年収170万円 | 19,000 | 45,000 | 99,000 | 156,000 | 5,000 | 1,375,000 |
| 年収180万円 | 22,000 | 50,000 | 105,000 | 165,000 | 5,000 | 1,454,000 |
| 年収190万円 | 24,000 | 55,000 | 112,000 | 176,000 | 6,000 | 1,528,000 |
| 年収200万円 | 27,000 | 60,000 | 119,000 | 187,000 | 6,000 | 1,602,000 |
| 年収210万円 | 30,000 | 66,000 | 126,000 | 198,000 | 6,000 | 1,675,000 |
| 年収220万円 | 33,000 | 73,000 | 126,000 | 198,000 | 7,000 | 1,765,000 |
| 年収230万円 | 36,000 | 78,000 | 133,000 | 209,000 | 7,000 | 1,839,000 |
| 年収240万円 | 38,000 | 83,000 | 140,000 | 220,000 | 7,000 | 1,913,000 |
| 年収250万円 | 42,000 | 90,000 | 140,000 | 220,000 | 8,000 | 2,002,000 |
| 年収260万円 | 44,000 | 93,000 | 154,000 | 242,000 | 8,000 | 2,060,000 |
| 年収270万円 | 47,000 | 100,000 | 154,000 | 242,000 | 8,000 | 2,150,000 |
| 年収280万円 | 49,000 | 104,000 | 167,000 | 264,000 | 8,000 | 2,208,000 |
| 年収290万円 | 53,000 | 111,000 | 167,000 | 264,000 | 9,000 | 2,297,000 |
| 年収300万円 | 54,000 | 114,000 | 181,000 | 285,000 | 9,000 | 2,356,000 |
| 年収310万円 | 58,000 | 121,000 | 181,000 | 285,000 | 9,000 | 2,445,000 |
| 年収320万円 | 61,000 | 128,000 | 181,000 | 285,000 | 10,000 | 2,534,000 |
| 年収330万円 | 63,000 | 131,000 | 195,000 | 307,000 | 10,000 | 2,593,000 |
| 年収340万円 | 67,000 | 138,000 | 195,000 | 307,000 | 10,000 | 2,682,000 |
| 年収350万円 | 68,000 | 142,000 | 209,000 | 329,000 | 11,000 | 2,741,000 |
| 年収360万円 | 72,000 | 149,000 | 209,000 | 329,000 | 11,000 | 2,830,000 |
| 年収370万円 | 76,000 | 157,000 | 209,000 | 329,000 | 11,000 | 2,918,000 |
| 年収380万円 | 78,000 | 161,000 | 223,000 | 351,000 | 11,000 | 2,975,000 |
| 年収390万円 | 82,000 | 169,000 | 223,000 | 351,000 | 12,000 | 3,063,000 |
| 年収400万円 | 85,000 | 173,000 | 237,000 | 373,000 | 12,000 | 3,120,000 |
| 年収410万円 | 85,000 | 173,000 | 237,000 | 373,000 | 12,000 | 3,220,000 |
| 年収420万円 | 91,000 | 186,000 | 251,000 | 395,000 | 13,000 | 3,265,000 |
| 年収430万円 | 95,000 | 194,000 | 251,000 | 395,000 | 13,000 | 3,352,000 |
| 年収440万円 | 99,000 | 202,000 | 251,000 | 395,000 | 13,000 | 3,440,000 |
| 年収450万円 | 103,000 | 206,000 | 265,000 | 417,000 | 14,000 | 3,495,000 |
| 年収460万円 | 111,000 | 214,000 | 265,000 | 417,000 | 14,000 | 3,579,000 |
| 年収470万円 | 119,000 | 222,000 | 265,000 | 417,000 | 14,000 | 3,663,000 |
| 年収480万円 | 122,000 | 224,000 | 286,000 | 450,000 | 14,000 | 3,703,000 |
| 年収490万円 | 130,000 | 232,000 | 286,000 | 450,000 | 15,000 | 3,787,000 |
| 年収500万円 | 138,000 | 240,000 | 286,000 | 450,000 | 15,000 | 3,870,000 |
| 年収510万円 | 141,000 | 243,000 | 307,000 | 483,000 | 15,000 | 3,911,000 |
| 年収520万円 | 149,000 | 251,000 | 307,000 | 483,000 | 16,000 | 3,995,000 |
| 年収530万円 | 157,000 | 259,000 | 307,000 | 483,000 | 16,000 | 4,078,000 |
| 年収540万円 | 165,000 | 267,000 | 307,000 | 483,000 | 16,000 | 4,162,000 |
| 年収550万円 | 168,000 | 269,000 | 328,000 | 516,000 | 17,000 | 4,202,000 |
| 年収560万円 | 176,000 | 277,000 | 328,000 | 516,000 | 17,000 | 4,286,000 |
| 年収570万円 | 184,000 | 285,000 | 328,000 | 516,000 | 17,000 | 4,370,000 |
| 年収580万円 | 192,000 | 293,000 | 328,000 | 516,000 | 17,000 | 4,453,000 |
| 年収590万円 | 195,000 | 296,000 | 349,000 | 549,000 | 18,000 | 4,494,000 |
| 年収600万円 | 203,000 | 304,000 | 349,000 | 549,000 | 18,000 | 4,577,000 |
| 年収610万円 | 211,000 | 312,000 | 349,000 | 549,000 | 18,000 | 4,661,000 |
| 年収620万円 | 214,000 | 314,000 | 370,000 | 582,000 | 19,000 | 4,702,000 |
| 年収630万円 | 222,000 | 322,000 | 370,000 | 582,000 | 19,000 | 4,785,000 |
| 年収640万円 | 230,000 | 330,000 | 370,000 | 582,000 | 19,000 | 4,869,000 |
| 年収650万円 | 239,000 | 338,000 | 370,000 | 582,000 | 20,000 | 4,952,000 |
| 年収660万円 | 244,000 | 341,000 | 391,000 | 615,000 | 20,000 | 4,989,000 |
| 年収670万円 | 263,000 | 350,000 | 391,000 | 615,000 | 20,000 | 5,062,000 |
| 年収680万円 | 281,000 | 359,000 | 391,000 | 615,000 | 20,000 | 5,134,000 |
| 年収690万円 | 288,000 | 362,000 | 412,000 | 648,000 | 21,000 | 5,169,000 |
| 年収700万円 | 307,000 | 371,000 | 412,000 | 648,000 | 21,000 | 5,242,000 |
| 年収710万円 | 325,000 | 380,000 | 412,000 | 648,000 | 21,000 | 5,314,000 |
| 年収720万円 | 343,000 | 389,000 | 412,000 | 648,000 | 22,000 | 5,387,000 |
| 年収730万円 | 351,000 | 393,000 | 433,000 | 681,000 | 22,000 | 5,421,000 |
| 年収740万円 | 369,000 | 402,000 | 433,000 | 681,000 | 22,000 | 5,494,000 |
| 年収750万円 | 387,000 | 411,000 | 433,000 | 681,000 | 23,000 | 5,566,000 |
| 年収760万円 | 405,000 | 420,000 | 433,000 | 681,000 | 23,000 | 5,639,000 |
| 年収770万円 | 420,000 | 427,000 | 454,000 | 681,000 | 23,000 | 5,696,000 |
| 年収780万円 | 438,000 | 436,000 | 454,000 | 681,000 | 23,000 | 5,769,000 |
| 年収790万円 | 456,000 | 445,000 | 454,000 | 681,000 | 24,000 | 5,841,000 |
| 年収800万円 | 470,000 | 452,000 | 475,000 | 681,000 | 24,000 | 5,899,000 |
| 年収810万円 | 489,000 | 461,000 | 475,000 | 681,000 | 24,000 | 5,971,000 |
| 年収820万円 | 507,000 | 470,000 | 475,000 | 681,000 | 25,000 | 6,044,000 |
| 年収830万円 | 525,000 | 478,000 | 475,000 | 681,000 | 25,000 | 6,116,000 |
| 年収840万円 | 539,000 | 485,000 | 495,000 | 681,000 | 25,000 | 6,174,000 |
| 年収850万円 | 558,000 | 494,000 | 495,000 | 681,000 | 26,000 | 6,247,000 |
| 年収860万円 | 578,000 | 504,000 | 495,000 | 681,000 | 26,000 | 6,316,000 |
| 年収870万円 | 598,000 | 514,000 | 495,000 | 681,000 | 26,000 | 6,385,000 |
| 年収880万円 | 613,000 | 521,000 | 523,000 | 681,000 | 26,000 | 6,435,000 |
| 年収890万円 | 633,000 | 531,000 | 523,000 | 681,000 | 27,000 | 6,505,000 |
| 年収900万円 | 654,000 | 541,000 | 523,000 | 681,000 | 27,000 | 6,574,000 |
| 年収910万円 | 674,000 | 551,000 | 523,000 | 681,000 | 27,000 | 6,643,000 |
| 年収920万円 | 694,000 | 561,000 | 523,000 | 681,000 | 28,000 | 6,713,000 |
| 年収930万円 | 709,000 | 569,000 | 551,000 | 681,000 | 28,000 | 6,763,000 |
| 年収940万円 | 729,000 | 578,000 | 551,000 | 681,000 | 28,000 | 6,832,000 |
| 年収950万円 | 750,000 | 588,000 | 551,000 | 681,000 | 29,000 | 6,901,000 |
| 年収960万円 | 770,000 | 598,000 | 551,000 | 681,000 | 29,000 | 6,971,000 |
| 年収970万円 | 790,000 | 608,000 | 551,000 | 681,000 | 29,000 | 7,040,000 |
| 年収980万円 | 805,000 | 616,000 | 579,000 | 681,000 | 29,000 | 7,090,000 |
| 年収990万円 | 825,000 | 626,000 | 579,000 | 681,000 | 30,000 | 7,159,000 |
| 年収1000万円 | 846,000 | 636,000 | 579,000 | 681,000 | 30,000 | 7,229,000 |
| 年収1100万円 | 1,043,000 | 728,000 | 649,000 | 681,000 | 33,000 | 7,866,000 |
| 年収1200万円 | 1,269,000 | 824,000 | 684,000 | 681,000 | 36,000 | 8,506,000 |
| 年収1300万円 | 1,494,000 | 916,000 | 761,000 | 681,000 | 39,000 | 9,109,000 |
| 年収1400万円 | 1,816,000 | 1,012,000 | 802,000 | 681,000 | 42,000 | 9,647,000 |
| 年収1500万円 | 2,124,000 | 1,103,000 | 886,000 | 681,000 | 45,000 | 10,161,000 |
| 年収1600万円 | 2,446,000 | 1,199,000 | 928,000 | 681,000 | 48,000 | 10,699,000 |
| 年収1700万円 | 2,767,000 | 1,294,000 | 970,000 | 681,000 | 51,000 | 11,237,000 |
| 年収1800万円 | 3,103,000 | 1,394,000 | 970,000 | 681,000 | 54,000 | 11,798,000 |
| 年収1900万円 | 3,439,000 | 1,494,000 | 970,000 | 681,000 | 57,000 | 12,360,000 |
住宅ローン控除で戻る税金は、納めている税額が上限
住宅ローンを使ってマイホームを買った場合は、住宅ローン控除(住宅借入金等特別控除)で年末のローン残高の0.7%を所得税から差し引けます。所得税から引ききれない分は、翌年度の住民税からも差し引かれます。令和8年度税制改正で、この制度は2030年12月31日までの入居分まで5年延長されました(国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合)。
控除の対象になる残高の上限(借入限度額)は、住宅の省エネ性能と世帯の形で変わります。新築の認定長期優良住宅・低炭素住宅なら一般の世帯で4,500万円、19歳未満の子どもがいる子育て世帯や夫婦のどちらかが40歳未満の若者夫婦世帯なら5,000万円です。後者の場合、1年間の控除額は最大35万円(5,000万円×0.7%)になります。
ここで気をつけたいのが、控除の枠を必ず使い切れるとは限らない点です。住民税から差し引ける額には前年の課税総所得金額等の5%、最大97,500円という上限があるため、その年の所得税額に97,500円を足した額を超える分は使い切れません。
年35万円の枠を満額使うには、所得税だけで約25万円以上を納めている必要がある計算です。扶養や各種控除の状況にもよりますが、年収がおおむね700万円前後に届かない方は満額まで使い切れないことが多くなります。ご自身の所得税額は、源泉徴収票の「源泉徴収税額」の欄で見られます。
年収ごとの住宅ローン借入限度額の目安
次に、年収ごとの住宅ローン借入限度額を見ていきます。
多くの金融機関は、年収に占めるすべての借入れの年間返済額の割合(総返済負担率)をもとに借入額の上限を決めています。例えばフラット35では、年収400万円未満は30%以下、400万円以上は35%以下という基準が公表されています(住宅金融支援機構 フラット35 ご利用条件)。このときの年収は手取りではなく額面(税込年収)で判定されます。車のローンなどほかの返済があると、そのぶん住宅ローンに回せる枠が減る点も覚えておいてください。
SBIアルヒのフラット35は、事務手数料が借入額の2.20%(税込・最低22万円)で、Web申込と電子契約の利用で1債権あたり33,000円が割り引かれます(2027年3月31日まで)。ドコモSMTBネット銀行(旧・住信SBIネット銀行)のフラット35(買取型)は融資事務手数料が借入額の2.20%(税込・最低11万円)で、事務手数料を0.55%上乗せすると全疾病保障を付けられます。
※PR
税込年収 フラット35借り入れ可能額 SBI新生銀行借り入れ可能額
年収100万円 836万円 借り入れ不可
年収110万円 920万円 借り入れ不可
年収120万円 1003万円 借り入れ不可
年収130万円 1087万円 借り入れ不可
年収140万円 1170万円 借り入れ不可
年収150万円 1254万円 借り入れ不可
年収160万円 1338万円 借り入れ不可
年収170万円 1421万円 借り入れ不可
年収180万円 1505万円 借り入れ不可
年収190万円 1589万円 借り入れ不可
年収200万円 1672万円 借り入れ不可
年収210万円 1756万円 借り入れ不可
年収220万円 1840万円 借り入れ不可
年収230万円 1923万円 借り入れ不可
年収240万円 2007万円 借り入れ不可
年収250万円 2091万円 借り入れ不可
年収260万円 2174万円 借り入れ不可
年収270万円 2258万円 借り入れ不可
年収280万円 2341万円 借り入れ不可
年収290万円 2425万円 借り入れ不可
年収300万円 2509万円 1290万円
年収310万円 2592万円 1330万円
年収320万円 2676万円 1370万円
年収330万円 2760万円 1410万円
年収340万円 2843万円 1460万円
年収350万円 2927万円 1500万円
年収360万円 3011万円 1540万円
年収370万円 3094万円 1590万円
年収380万円 3178万円 1630万円
年収390万円 3262万円 1670万円
年収400万円 3903万円 3000万円
年収410万円 4000万円 3070万円
年収420万円 4098万円 3150万円
年収430万円 4196万円 3220万円
年収440万円 4293万円 3300万円
年収450万円 4391万円 3370万円
年収460万円 4488万円 3450万円
年収470万円 4586万円 3570万円
年収480万円 4683万円 3600万円
年収490万円 4781万円 3670万円
年収500万円 4879万円 3750万円
年収510万円 4976万円 3820万円
年収520万円 5074万円 3900万円
年収530万円 5171万円 3970万円
年収540万円 5296万円 4050万円
年収550万円 5367万円 4120万円
年収560万円 5464万円 4200万円
年収570万円 5562万円 4270万円
年収580万円 5659万円 4350万円
年収590万円 5757万円 4420万円
年収600万円 5854万円 4500万円
年収610万円 5952万円 4570万円
年収620万円 6050万円 4650万円
年収630万円 6147万円 4720万円
年収640万円 6245万円 4800万円
年収650万円 6342万円 4870万円
年収660万円 6440万円 4950万円
年収670万円 6538万円 5020万円
年収680万円 6635万円 5100万円
年収690万円 6733万円 5170万円
年収700万円 6830万円 5250万円
年収710万円 6928万円 5320万円
年収720万円 7025万円 5400万円
年収730万円 7123万円 5470万円
年収740万円 7221万円 5550万円
年収750万円 7318万円 5620万円
年収760万円 7416万円 5700万円
年収770万円 7513万円 5770万円
年収780万円 7611万円 5850万円
年収790万円 7709万円 5920万円
年収800万円 7806万円 6000万円
年収810万円 7904万円 6070万円
年収820万円 8000万円 6150万円
年収830万円 8000万円 6220万円
年収840万円 8000万円 6300万円
年収850万円 8000万円 6370万円
年収860万円 8000万円 6450万円
年収870万円 8000万円 6520万円
年収880万円 8000万円 6600万円
年収890万円 8000万円 6670万円
年収900万円 8000万円 6750万円
年収910万円 8000万円 6820万円
年収920万円 8000万円 6900万円
年収930万円 8000万円 6970万円
年収940万円 8000万円 7050万円
年収950万円 8000万円 7120万円
年収960万円 8000万円 7200万円
年収970万円 8000万円 7270万円
年収980万円 8000万円 7350万円
年収990万円 8000万円 7420万円
年収1000万円 8000万円 7500万円
年収1100万円 8000万円 8250万円
年収1200万円 8000万円 1億320万円
年収1300万円 8000万円 1億1,180万円
年収1400万円 8000万円 1億2,040万円
年収1500万円 8000万円 1億2,900万円
年収1600万円 8000万円 1億3,760万円
年収1700万円 8000万円 1億4,620万円
年収1800万円 8000万円 1億5,480万円
年収1900万円 8000万円 1億6,340万円
今、注目の住宅ローンは?
相談・申込先 特徴 SBIマネープラザ
(ドコモSMTBネット銀行・SBI新生銀行)ネット銀行2行の住宅ローンを、店頭やオンラインで専門スタッフに相談して申し込める銀行代理業者。審査や金利タイプの選び方、借り換えのシミュレーションも対面で相談できます。 SBIアルヒ
(フラット35)【フラット35】の国内最大手(2010~2025年度の実行件数・SBIアルヒ調べ)。自己資金を用意すると金利が下がる「スーパーフラット」もあり、全国の店舗やオンラインで相談できます。
審査の上限と、無理なく返せる額はこれだけ違う
限度額いっぱいまで借りられることと、無理なく返していけることは別の問題です。仮のケースで比べてみます。
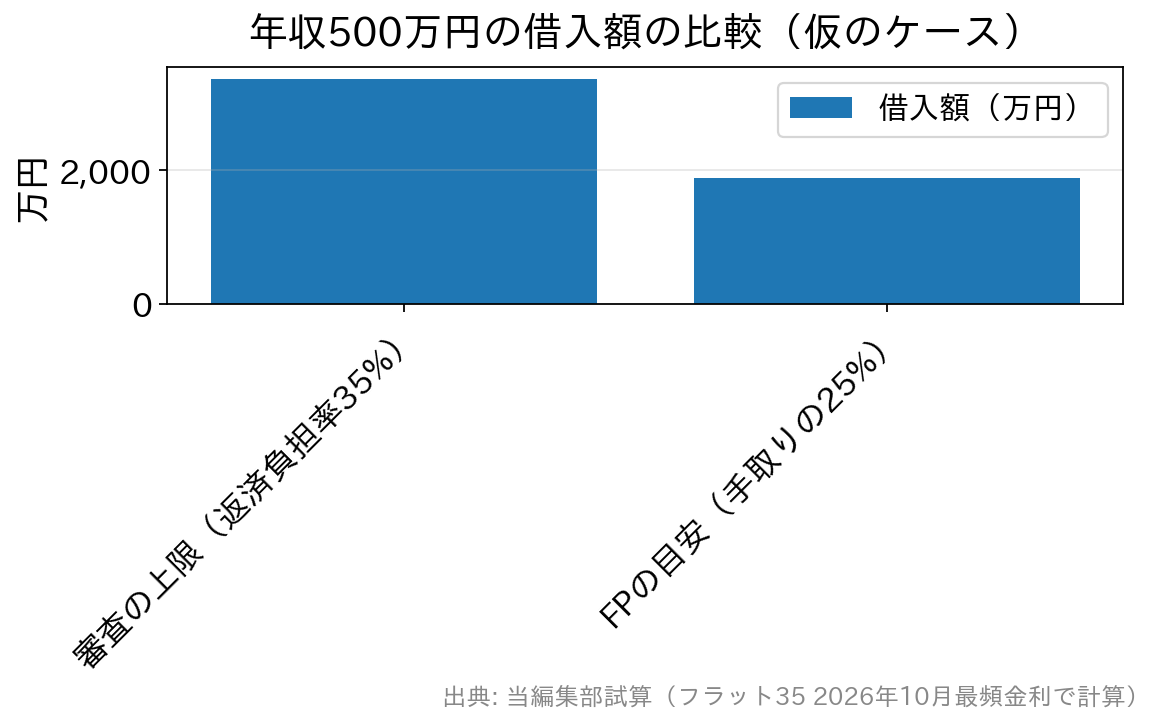
例えば、年収500万円の会社員で、ほかに借入れがないとします。フラット35の基準35%を使い切ると年間の返済額は175万円、月にすると約14.6万円です。2026年10月の最頻金利3.83%・35年・元利均等返済で単純に逆算すると、借りられる額は約3,370万円になります。
一方、手取りを年390万円と仮定して、FPとしての目安である手取り月収の25%に収めると、毎月の返済は約8.1万円です。同じ条件で逆算した借入額は約1,880万円で、審査の上限とは1,500万円近い開きがあります。
徳島のように車が欠かせない地域では、車2台分の維持費や買い替え費用が家計に重くのしかかります。住宅ローン以外の固定費も含めて、毎月いくらなら払い続けられるかから借入額を決めるのが、地方で家を持つうえでの基本だと考えています。車のローンがある場合の考え方は車のローンがあっても住宅ローンは組めるかで詳しく解説しています。
金融機関を比べるときは、金利だけでなく、事務手数料が定額か定率か、保証料がかかるか、団信の上乗せ金利があるかまで含めた総額で並べてください。年収別の具体的な試算は年収400万円で住宅ローンはいくら借りられるかや年収700万円の住宅ローンの借入限度額でも取り上げています。
手取りと住宅ローンについてよくある質問
Q. 毎月の返済額は手取りの何%までなら安心ですか?
A. 審査基準の返済負担率(額面の30〜35%)の上限まで借りると、手取りに対しては4割近くになることもあり、家計はかなり窮屈になります。FPとしては手取り月収の20〜25%以内を一つの目安にしています。教育費や車の買い替えを控えているご家庭は、さらに余裕を持たせると安心です。
Q. 住宅ローン控除があるので、多めに借りたほうが得ですか?
A. そうとは限りません。控除は年末残高の0.7%が基本で、住宅性能ごとの借入限度額や、ご自身の所得税額と住民税の控除上限97,500円という制約があります。2026年10月時点では変動金利でも年1%を超える銀行が多く、控除率0.7%を上回るのが普通になったので、控除のために多く借りるメリットは以前より小さくなっています。
Q. 共働きの場合、借入限度額は夫婦の年収を合算できますか?
A. 収入合算やペアローンを使えば、夫婦の年収を合わせて審査を受けられます。ただし借入額が増えるぶん、どちらかが働けなくなったときの負担も大きくなります。片方の手取りだけでも返済が続けられるかを一度試算してから決めるのが良いと考えています。
Q. 手取りが同じでも借りられる額が人によって違うのはなぜですか?
A. 審査は額面の年収で行われ、車のローンやカードの分割払いなどほかの返済も返済負担率に含まれるからです。勤続年数や健康状態(団信に加入できるか)、物件の担保評価でも借入額は変わります。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
