クラウドローンとは?
クラウドローンは、希望の借入条件を登録すると、提携する40以上の銀行・信用金庫からローンの提案が届くマッチングサービスです。2020年に始まった、いわゆるレンディングプラットフォームにあたります。
お金を貸すのは提携先の金融機関なので、クラウドローン経由だから審査が甘くなる、ということはありません。保証会社の事前審査の記録は信用情報機関に残ることも、公式サイトに明記されています。評判を見ても「一度の登録で複数の銀行の金利を比べられる」点が評価される一方、「地域や属性によっては提案が来ない」という声もあり、向き不向きがはっきりしたサービスです。
レンディングプラットフォームとは「レンディング=貸出」+「プラットフォーム=土台となる環境」なので、お金を貸すための環境を提供するサービスに位置づけられます。
クラウドローンは、申し込むと提携先の銀行・信用金庫からローンの提案を受けられる可能性がある、というサービスです。
根本から新しい与信の仕組みを開発したレンディングプラットフォームとしては、みずほ銀行とソフトバンクという大手がAIなどの技術を使って作った「J.ScoreのAIスコア・レンディング」がありましたが、2022年12月に個人向けローン事業をLINE Creditへ統合することが発表され、J.Score自体は統合後に清算される予定とされました。融資・貸し出しというビジネスの難しさがわかります。
クラウドローンを提供しているのはクラウドローン株式会社というフィンテック企業です。冒頭で説明したとおり、ローンの契約はクラウドローンと提携している金融機関と結びます。
クラウドローン株式会社の発表(2026年5月25日)によると、提携金融機関は40行を超え、登録ユーザーは20万人を突破、提携事業会社は1,800社超、累計の申込総額は1,814億円に達しているとのことです。公式サイトの注記どおり、累計申込総額は申し込まれた金額の合計で、実際に融資された金額ではありません。
公式ヘルプセンターの一覧(2026年2月現在)では、提案が届く金融機関として常陽銀行・武蔵野銀行・伊予銀行・きらぼし銀行・北海道銀行・京都銀行・滋賀銀行などの地方銀行のほか、みずほ銀行・三井住友銀行といった大手行や、瀬戸信用金庫などの信用金庫が挙がっています。四国では伊予銀行のほか、徳島大正銀行も一覧に入っています。これらの金融機関へ、一度の登録でまとめて融資の相談ができる、という位置づけです。
クラウドローンは、引っ越し業者のおまとめ見積もりサービスのローン版、と考えておくとわかりやすいでしょう。近年はとくにマイカーローン(自動車ローン)の分野で利用が広がっています。
属性や地域によっては提案がほとんど来ないこともあるので、申し込み時には期待しすぎないほうがよいでしょう。
※提携金融機関はその後40行超に拡大しており、状況は当時と変わっている可能性があります。
レンディングプラットフォームとは
レンディング(Lending)は貸し付け・融資、プラットフォーム(Platform)は基盤・土台という意味です。レンディングプラットフォームは、融資を行うための仕組みを整えた基盤サービスのことです。
この記事で紹介しているクラウドローンも、あくまでプラットフォームであって、クラウドローンというローン商品があるわけでも、クラウドローン株式会社がお金を貸してくれるわけでもありません。
「これぐらい融資してほしい」という情報を登録すると、それが提携する金融機関にまとめて共有され、複数の金融機関から融資条件を提案してもらえる仕組みです。
引っ越し料金のおまとめ見積もりサービスのローン版のようなもので、提案されるのは提携先の金融機関のローンです。最終的には提携先の銀行から融資条件が提示され、申し込んで正式に審査を受けてお金が借りられる流れなので、即日でお金を用意できるサービスではない点には注意しましょう。
クラウドローン株式会社について
次に、このサービスを提供しているクラウドローン株式会社の会社概要です。この会社から直接お金を借りるわけではないとはいえ、怪しい会社のサービスは使いたくないですよね。
| 会社名 | クラウドローン株式会社 |
| 設立 | 2018年7月5日 |
| 代表取締役 | 村田 大輔 |
| 住所 | 東京都新宿区西新宿8-1-2 PMO西新宿6F |
| 電話番号 | 050-3550-3967 |
| メールアドレス | info@crowdloan.jp |
| 加盟団体 | 一般社団法人Fintech協会 |
| 提携金融機関(一例) | 常陽銀行・武蔵野銀行・伊予銀行・きらぼし銀行 北海道銀行・京都銀行・滋賀銀行・徳島大正銀行 ほか |
代表取締役の村田大輔氏は、住信SBIネット銀行(現・ドコモSMTBネット銀行)での勤務などを経て、2018年にクラウドローン株式会社(旧・株式会社UPWARDS)を立ち上げたとのことです。
続いて、過去に類似のサービスを提供していたJ.Scoreの会社概要も見ておきます。
| 会社名 | 株式会社J.Score(ジェイスコア) |
| 設立 | 2016年10月7日 |
| 代表者 | 代表取締役社長CEO兼CIO 渡部 薫 |
| 住所 | 東京都港区赤坂5丁目3番1号 |
| 資本金 | 24億円 |
| 株主 | 株式会社みずほ銀行、ソフトバンク株式会社 |
みずほ銀行とソフトバンクの共同出資で立ち上げられたJ.Scoreでしたが、2022年12月13日の発表で、個人向けローン事業はLINE Creditへ吸収分割で統合し、J.Score自体は統合後に清算される予定とされました。スコア・リワード事業も終了を予定していると発表されました。
クラウドローンのメリット・特徴
1度の登録で複数の銀行から提案してもらえる可能性がある
クラウドローンに融資希望情報を登録すると、その情報を複数の金融機関が確認して融資できる条件を提案してくれます。最大のメリットは、複数の金融機関の提案の中から、自分に合ったものを選べる可能性があることです。
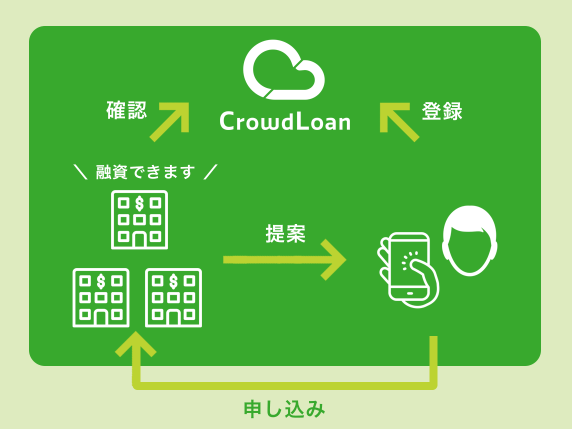
どの金融機関からも提案が来ない可能性はありますし、審査の仕組みそのものに目立った特徴があるわけではないので、必ず好条件で借りられるとは限りません。それでも、何社にも個別に申し込んでは審査に落ちて…を繰り返すよりは、労力が少なく済みます。
事前審査の記録は信用情報に残る
金融機関は信用情報機関に加盟していて、融資の申し込みや返済・延滞などの情報を信用情報機関に提供しながら、他社への申込履歴などを確認できるようになっています。銀行が加盟する全国銀行個人信用情報センターは、日本信用情報機構(JICC)・シー・アイ・シー(CIC)とCRINという提携で情報を交流させているため、信用情報の詐称や隠ぺいはほぼ不可能です。
信用情報機関と情報の流れ
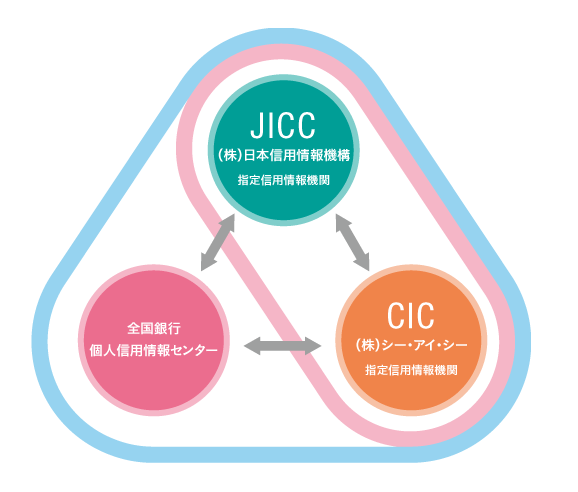
この仕組みは、お金を借りたい人と貸す企業が健全に取引するために必要なものですが、ローンの申込履歴も一定期間は記録として残ります。短期間に何社も申し込むと審査で不利に見られることもあるため、申込履歴はなるべく増やさないほうが安心です。
申込履歴がどれくらいの期間残るのかは、住宅ローンの審査履歴はいつ消える?信用情報の登録期間でくわしく解説しています。
クラウドローンでは、提携の保証会社(オリエントコーポレーション・三井住友カード)が事前に審査を行います。公式サイトの案内ページには「信用情報に申込履歴を残すことなくローンを選ぶことが可能」と書かれた箇所が残っていますが、トップページには、各保証会社が行う事前審査については信用情報機関への記録が残ると明記されています(2026年11月時点)。記録は残るものと考えて使うほうが安全です。
公式サイトでは、事前審査は入力3分、最短30分で結果がわかると案内されています。
※ただし、提案を受けたあと実際に借入へ進む場合は、その金融機関で正式な審査が行われます。その申込履歴は残りますし、そこで落とされる可能性もあるので注意しましょう。
事前審査の記録が残るので、申し込んだ直後にほかのローンへあちこち申し込むことは避け、届いた提案の中から申込先を一つに絞って本申込みに進んでください。
地銀のローンは全体的に金利が低いが・・・
たとえば自動車ローン(マイカーローン)は、ディーラーで組むローンだと銀行のローンより高い金利になることが多く、銀行や信用金庫のマイカーローンのほうが金利を抑えやすい傾向があります。具体的な金利は金融機関や審査結果で変わるので、提案が届いたら総返済額で比べましょう。
また、ノンバンクのカードローンやフリーローンは法律で定められた範囲で高めの金利になりがちですが、銀行系ローンはそれより一段低い金利が設定されています。
銀行は預金で多額の資金を預かっていて資金力が豊富なため、ローンの金利を低く抑えやすいのです。
クラウドローンと提携しているのは、こうした銀行・信用金庫が中心です。複数行の提案の中から選ばれたいと考えている金融機関が参加していると見れば、比較的前向きな条件が出てくることも期待できます。
クラウドローンの2つ目のメリットは、比較的良い条件の金利で借りられる可能性があることです。公式サイトは居住地に関わらず全国の金融機関のローンを利用できると案内していますが、地方銀行・信用金庫が中心で商品ごとに対象地域が決まっていることもあるので、地元の銀行・信金のローンとも見比べてください。
クラウドローン利用の流れ
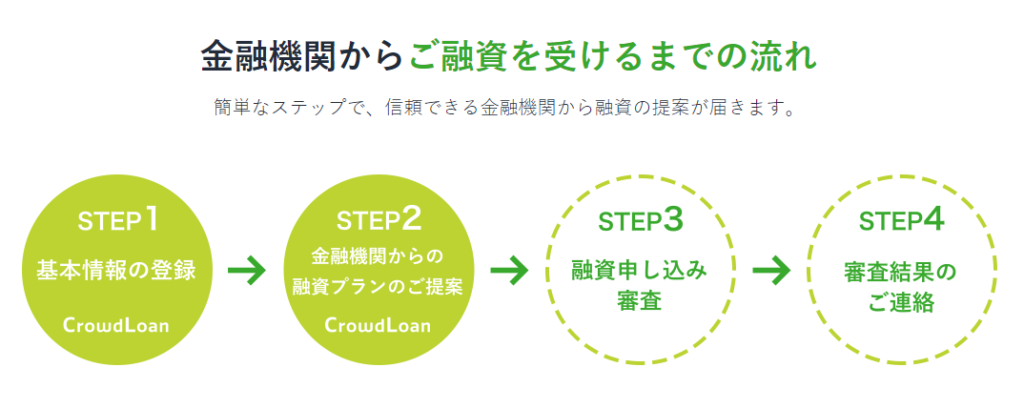
クラウドローンを利用するには、まず簡易診断で借りられるかの目安を調べ、アカウントを登録します。続く事前審査の申込みでは、ほかの借入の状況や住所、勤務先などを入力します。
その後、登録情報を確認した金融機関から融資条件の提案が届くので、気に入った提案があればその金融機関に申し込み、正式な審査を受けて、問題なければ融資契約に進みます。
公式ヘルプセンターによると、平日16時までに事前審査を申し込めば当日19時頃までに結果がメールで届き、16時を過ぎると翌営業日の回答です。事前審査の段階では、自宅への郵送物や電話、勤務先への在籍確認もありません。
提案が届く金融機関は保証会社ごとに決まっているため、待っていても追加で提案が届くことはなく、本申込みできるのは提案のうち一つだけです。事前審査を通過した場合の有効期間は、マイカーローンが3か月、それ以外は1か月です。気軽に試せるとはいえ、事前審査は信用情報機関に記録が残るので、借りるつもりのない希望情報を登録するのは避けてください。
新規借入の予定がある人、条件が良ければ返済中のローンを借り換えたい人などは、ためしに登録してみてもよいでしょう。条件が合わなければ断ればよいだけです。
クラウドローンの審査は甘い?
クラウドローンは融資のマッチングサービスで、実際にお金を貸すのは提携先の銀行・信用金庫です。そのため、審査基準もその金融機関のものになります。
つまり、保証会社の事前審査に通っても、金融機関の本審査で断られることはあります。車のローンを抱えたまま住宅購入を考えている方は、車のローンがあっても住宅ローンは組める?借入額への影響もあわせて確認しておくと安心です。
事前審査に落ちた場合、公式ヘルプセンターでは理由は回答していないとしています。再挑戦するなら、3か月から6か月以上あけてから申し込むよう案内されていますが、同じ結果になる可能性もあるとされています。延滞などの記録が残っている間は、クラウドローン経由でも銀行に直接申し込んでも結果は変わりにくいので、まず自分の信用情報を開示して確かめるのが先決です。
クラウドローンの評判・くちこみは?
サービス開始当初(2020年ごろ)は、ネット上の評判といえば記事冒頭で触れたヤミ金業者のものばかりで、このサービス自体の口コミはほとんど見当たりませんでした。
その後、登録ユーザーは20万人を突破し、とくにマイカーローンの分野で利用が広がっています。最近は「一度の入力で複数の銀行の金利を比べられる」「来店不要でスマホで完結する」といった良い評判がある一方で、「属性や地域によっては提案が来ない・少ない」「事前審査を通っても本審査で落ちることがある」「最低金利の適用には細かい条件がつく場合がある」といった声も見られます。
良くも悪くも、使える人・使いにくい人がはっきりするサービスといえそうです。
クラウドローンの最近の動き(2026年)
クラウドローンは2026年に入っても提携の拡大が続いています。公式に発表された主な動きは次のとおりです。
- 提携事業会社が1,800社を超えました(2026年5月の公式発表)。車の販売店や不動産会社など、買い物・契約の場面でそのまま銀行ローンの提案につながる組み込まれた使われ方が広がっています。2026年5月からは、利用者の審査結果を提携加盟店と共有できる機能の提供も始まりました。
- 日本在住の外国籍の方向けサービス「YOLO JAPAN」とも事業提携しました。外国籍の会員向けに、保証会社(オリコ)の保証が付いた金融機関専用ローンの紹介が始まっています。
- 2026年9月には、都市ガス・LPガス大手の日本瓦斯(ニチガス)と提携し、ニチガスの顧客が太陽光発電システムや家庭用蓄電池などを導入する際に、銀行ローンを比べられる連携を始めました(2026年9月15日の発表)。住まいの設備の購入場面にも、ローン提案の入口が広がっています。
- 2026年10月1日からは、太陽光発電や蓄電池を扱うDMMエナジーの加盟店・登録事業者への導入支援も始めています。カーライフのサービス「cars」を運営するcars株式会社とも提携し、cars LOANとしてマイカーローンを比べられるようにしました。
- 中小企業・個人事業主向けの事業性融資マッチングサービス「タスカリ」も正式リリースしました(公式発表)。個人向けで培ったネットワークを事業融資の領域へ広げるもので、支払いサイトが長く資金繰りが厳しくなりやすい建設業を優先ターゲットに位置づけています。個人向けのクラウドローン本体とは別サービスです。
FPとしての見方はシンプルで、借りたい人が自分で銀行を探す使い方から、買い物や契約の場面でローンの提案が届く使い方へ、さらに個人だけでなく事業者向けへと、サービスの範囲が広がっているということです。とはいえ、実際にお金を貸すのが提携先の銀行・信用金庫であることは変わりません。提案が届いても、金利・総返済額をほかの選択肢と比べてから決める、という基本は同じです。
クラウドローンのよくある質問
Q. クラウドローンは「やめとけ」「やばい」と言われるのはなぜですか?
A. 主な理由は2つです。ひとつは以前、同じ名前のヤミ金業者が広告を出していたこと、もうひとつは登録しても提案が来ない・本審査で落ちることがある点です。サービス自体は銀行・信用金庫が貸す正規の仕組みですが、必ず借りられるわけではありません。
Q. 同じ名前のヤミ金業者と見分けるにはどうすればいいですか?
A. 登録の段階で手数料や保証金を求めたり、SNSやメールで個別に勧誘してきたりする相手は疑ってください。お金を貸すと持ちかける業者が正規の登録業者かどうかは、金融庁の登録貸金業者情報検索で確認できます。
まとめ
クラウドローンは、2020年にフィンテック企業が始めた銀行ローンのマッチングサービスです。引っ越し業者の複数見積もりサービスのローン版と考えるとイメージしやすいでしょう。提携金融機関は40行を超え、登録ユーザーは20万人を突破するなど、サービスとしては着実に広がっています。
ただし、実際にお金を貸してくれるのは提携先の銀行・信用金庫です。最新の審査技術で必ず借りられるようになるわけではないので、「銀行をいくつも回る手間が少し省けるサービス」くらいに考えておくとよいでしょう。
地方銀行・信用金庫が中心のため、地域によっては選べる金融機関が限られます。提携先や審査の仕組みは変わることがあるので、実際に申し込む段階では、クラウドローンと各金融機関の最新の条件をご自身でも確かめてから判断してください。
みずほ銀行とソフトバンクという誰もが知る大手が最新技術を使って提供したJ.Scoreでさえ、ローン事業をLINE Creditへ統合し、会社は清算する方針を示しました。それだけ個人向けの小口融資は難しい業界だということが、ここからも伝わってきますね。
