変動金利とは?
変動金利型住宅ローンは、借りている途中で金利が見直されるタイプの住宅ローンです。多くの銀行は半年ごとに金利を見直しますが、元利均等返済なら毎月の返済額は5年間据え置かれ(5年ルール)、見直すときも前の返済額の1.25倍まで(125%ルール)とする銀行が一般的です。ただしこの2つのルールを採用していない銀行もあり、自分の契約がどちらなのかで、金利が上がったときの家計への響き方が変わってきます。
変動金利の多くは、短期プライムレートに連動しています。短期プライムレートは、銀行が最も信用度の高い企業に対して適用する最優遇貸出金利です。
住宅金融支援機構の住宅ローン利用者の実態調査(2026年1月調査)(2026年2月公表・2025年4月〜9月に借り入れた人が対象)によると、住宅ローン利用者の75.0%が変動金利型を選んでおり、依然として「住宅ローン=変動金利」が多数派という情勢です。一方で同じ調査では、5年ルール・125%ルールといった金利の見直しルールについて理解しているかどうか自体が分からないと答えた人が31.8%にのぼりました。多くの人が選んでいる一方で、仕組みの理解には不安が残っているわけです。
ただし、かつてのような引き下げ競争の時代は終わりました。日本銀行は2024年3月にマイナス金利政策を解除した後、段階的に利上げを進め、2026年6月に政策金利を1.0%程度へ、さらに9月18日の会合で1.25%程度へ引き上げました(9月24日から適用)。これを受けて、変動金利は歴史的な低金利から上昇へと局面が変わっています。
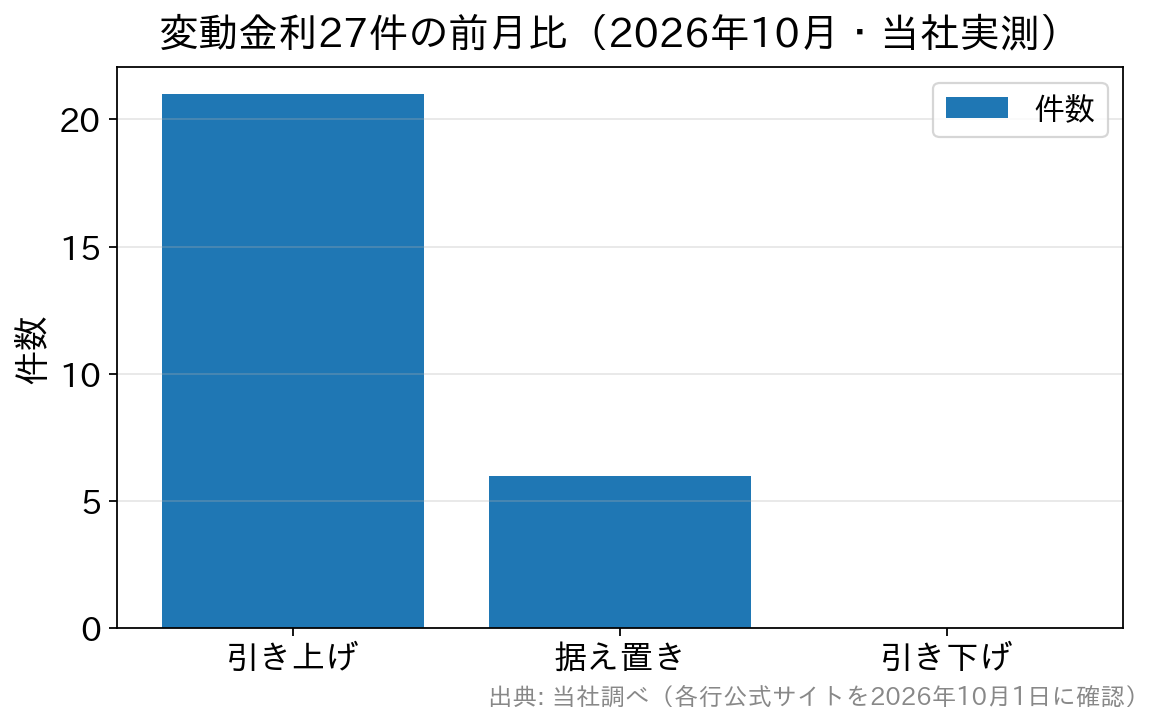
実際に、当編集部が2026年10月1日に主要14の金融機関・機関の公式サイトを確認して集計したところ、前月と比べられた変動金利27件のうち引き上げが21件・据え置きが6件で、引き下げはありませんでした(当社調べ・2026年10月1日確認)。それでも金利水準としては、りそな銀行の変動(融資手数料型)年1.250%、みずほ銀行の変動(ネット専用・最大引下げ)年1.275%のように、1%台前半にとどまる銀行も残っています(いずれも2026年10月時点・各行公式サイトにて確認)。
変動金利が実際に見直されるのは半年に1回が一般的

変動金利型の住宅ローンとは、その名の通り、借りている途中で金利が変動する住宅ローンです。一般的に、変動金利は半年に1回、多くの銀行では4月と10月ごろの「春」と「秋」に見直しが行われ、このときに金利が変更になるかが決められます。ただし見直しの時期・仕組みは銀行ごとに異なります。
直近の動きを追うと、2026年6月の日銀の追加利上げを受けて、三菱UFJ銀行・みずほ銀行などの主要行が2026年8月3日に短期プライムレートを引き上げ、三菱UFJ銀行と三井住友銀行は9月1日に変動金利の基準金利を0.250%引き上げました。さらに9月の利上げを受け、三菱UFJ銀行・みずほ銀行は短期プライムレートを2026年11月2日から年2.625%へ引き上げると9月18日に発表しています。一方で、新規で借りる人向けの最優遇変動金利は、三菱UFJ銀行(年1.195%)や三井住友銀行のように10月は据え置いた銀行もあり、対応は銀行ごとに分かれています(2026年10月1日時点・当社調べ)。
ネット銀行では日銀の利上げ幅を上回る引き上げも
一方、ネット銀行では大手行に先行する動きが出ています。PayPay銀行は2026年7月1日に住宅ローンの基準金利を引き上げ、その幅が0.35%と日銀の利上げ幅(0.25%)を上回ったことが話題になりました。10月にはauじぶん銀行も変動金利を引き上げています。ドコモSMTBネット銀行(旧・住信SBIネット銀行)も2026年8月から10月まで続けて変動金利を引き上げました(いずれも2026年10月1日時点・各行公式サイトにて確認。プランや審査結果により適用金利は異なります)。
ドコモSMTBネット銀行の変動金利は10月30日以降、対面相談コースが窓口に
そのドコモSMTBネット銀行は、住宅ローン「WEB申込コース」の仮審査申込の受付を2026年10月30日(金)17時で終了します。それまでに仮審査を申し込んだ人はWEB申込コースのまま手続きを続けられますが、それ以降に申し込む人は、同行を所属銀行とする銀行代理業者が窓口の「対面相談コース」を使うことになります。
2026年10月の対面相談コースの変動金利(通期引下げプラン)は、物件価格の80%以下で借りる場合が年1.600%、80%超が年1.700%です(2026年10月1日時点・同行公式サイトにて確認)。そこで気をつけたいのが審査結果による上乗せで、対面相談コースは最大で年0.550%と、WEB申込コース(年0.100%〜0.300%)より幅が広くなっています。変動金利で借りるなら、表示金利だけでなく、事前審査で提示された金利と5年ルール・125%ルールの有無まで含めて他行と比べてください。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
ここで注意したいのは、基準金利と適用金利は別物だということです。基準金利は優遇幅(引下げ幅)を差し引く前のベースとなる金利で、実際に支払う適用金利は「基準金利−引下げ幅」で決まります。10月の当編集部の実測では、変動金利27件のうち21件が引き上げでしたが、6件は据え置きでした。いつ・どれだけ上がるかは銀行ごとに判断が分かれているのが現在の状況です。
返済額は5年間変わらないのが一般的
変動金利は半年に1回の見直しで変わる可能性があります。長らく引き上げの事例はほとんどありませんでしたが、2024年のマイナス金利解除以降は、各行で基準金利の引き上げが相次いでいます。
変動金利には「5年ルール」というものがあり、始めに金利1%で借りて、半年後に金利が1.2%になったとしても、毎月の返済額は5年間変わらないのが一般的です。
ソニー銀行やPayPay銀行など、一部のネット銀行ではこのルールを採用していません(PayPay銀行は公式サイトで「5年ルール・125%ルールはない」と明記しています)。
では何が変わるかというと、返済額に占める利息と元金の内訳が変わります。借入額や金利を置いた具体的な計算は変動金利型住宅ローンの仕組みと計算でも取り上げています。
例えば月々の返済額が10万円だとしたとき、金利が1%のときの10万円の内訳は、利息が1万5,000円で元金が8万5,000円になります。仮に金利が1.2%になると、この10万円の内訳は、例えば利息が1万7,000円で元金が8万3,000円になるということです。返済額が同じでも元金の減り方が遅くなっている点に注意が必要です。
元金均等返済の場合は金利が変わるとすぐ返済額も変わる
このように、金利は半年に1回見直され変わる可能性がありますが、返済額は半年に1回変わるわけではなく、5年間は変わらないということです。ただし、返済方法を「元金均等返済」にしている場合には、半年に1回返済額が変わります。5年ルールが適用されるのは「元利均等返済」の場合です。
5年後の返済額はそれまでの1.25倍まで
では、仮に5年後に金利がものすごく上がっていたとします。当初は1%で借りた金利が、実際には考えにくいですが、5年後に5%になっていたとします。このとき返済額は10万円から一気に15万円になるかというと、そうはなりません。これは「激変緩和措置」(いわゆる125%ルール)といって、大幅な金利の上昇があったとしても、返済額は前回までの1.25倍の金額が最大とされることがほとんどです。
こちらも5年ルールと同じく、ソニー銀行やPayPay銀行など一部のネット銀行では採用されていません。
ということは、金利がものすごく上がった場合でも、返済額の最大は12万5,000円ということになります。ただし注意点があり、金利が急上昇したと仮定した場合に、返済額は激変緩和措置で12万5,000円になっていたとしても、実際には13万円支払わなければいけない状態になることがあります。
金利が急上昇すると未払い利息が発生することも…
こうなると、月の支払額は5,000円足りていないことになります。この5,000円足りない分は「未払い利息」としてずっと残っていき、あとで精算が必要になります。この間は元金が減らないので、返済が進まないという状況になる恐れがあるのです。極端な金利急騰は考えにくいものの、金利が上がり始めた今の局面では、仕組みとして知っておきたい点です。
FPとしてよくいただくご質問(変動金利編)
Q. すでに変動金利で借りています。日銀の利上げで返済額はすぐ増えますか?
A. すぐには増えないケースが大半です。まず、短期プライムレートの引き上げが基準金利に反映される時期が銀行ごとに異なります(例:三菱UFJ銀行は2026年9月1日に基準金利を見直し済みで、返済額への反映は契約タイプにより2026年11月または2027年1月の返済分からと報じられています。多くの銀行は4月・10月の年2回見直し)。さらに元利均等返済で5年ルールがある銀行なら、適用金利が上がっても毎月の返済額そのものは5年間変わりません(利息と元金の内訳は変わります)。基準金利の見直し時期と返済額が変わる時期は別なので、ご自身の銀行の公表を確認しましょう。
Q. 基準金利引き上げのニュースを見たのに、銀行サイトの表示金利が変わらないのはなぜですか?
A. 新規で借りる方向けの表示金利(適用金利)は「基準金利−引下げ幅」で決まるため、基準金利が上がっても、銀行が新規向けの引下げ幅を広げれば表示金利は据え置かれることがあります。一方、すでに借りている方は契約時に決まった引下げ幅がローン完済まで続くのが一般的なため、基準金利が上がるとその分だけ適用金利も上がります(反映されるタイミングは年2回の基準日など銀行ごとに異なります)。ニュースを見たら、新規向けの表示金利ではなく、自分の契約の基準金利がどうなったかを見てください。
Q. 5年ルールがない銀行で借りるのは不利なのでしょうか?
A. 一概に不利とは言えません。5年ルールがない銀行では金利上昇が返済額にすぐ反映されるため家計の変動は大きくなりますが、その分、未払い利息が構造的に発生しないという利点があります。毎月の家計に余裕があり、負担増は早めに知りたいという方には、むしろ分かりやすい仕組みともいえます。
Q. 地方在住で地銀・信金を勧められています。ネット銀行とどちらがよいですか?
A. 徳島のような地方では、地銀・信金は対面で相談でき、地元の物件事情や自営業の実情に通じている心強さがあります。一方、ネット銀行は金利水準や諸費用で有利なことが多いのが実情です。金利だけでも近さだけでもなく、金利・事務手数料・団信・相談のしやすさを総額で比べるのがよいと考えています。変動金利なら、5年ルール・125%ルールの有無や金利の見直し時期も、銀行ごとに聞いておくと比べやすくなります。
変動金利型住宅ローンのまとめ
変動金利型の住宅ローンは、今も利用者の多数派を占める住宅ローンです。日銀の利上げを受けて実際に金利が引き上げられる局面に入り、仕組みを知っているかどうかで、金利が上がったときの備え方が変わってきます。特徴を簡単にまとめると以下です。
- 金利の見直しは半年に1回が一般的(時期・仕組みは銀行ごとに異なる)
- 返済方法を元金均等返済にしていない限り5年間は返済額は変わらない(例外あり)
- 5年後の返済額はそれまでの1.25倍まで(例外あり)
- 金利の急上昇があると未払い利息が発生することもある
- 基準金利と適用金利は別物。引き上げの時期・幅は銀行ごとに違う
金利のある世界に戻りつつある今こそ、ご自身の契約に5年ルール・125%ルールがあるかどうか、いつ返済額が変わるのかを一度確認しておきましょう。固定金利と比べるときの考え方は住宅ローン金利上昇対策|変動金利かフラット35か、全期間固定の仕組みは全期間固定型住宅ローンとは?で書いています。実際に選ぶ段階では、各金融機関の最新の条件をご自身でも確かめてから判断してください。
