FPの有料相談の相談料は、1時間あたり5,000円〜1万円未満に設定しているFPが約半数です(日本FP協会の調査)。ただ、相談料が安いFPや無料のFPは保険などの販売手数料を収入源にしていることがあり、住宅ローンの相談のつもりが、保険の提案にすり替わってしまうこともあります。
相談料の安さだけで選ばず、そのFPが何で収益を得ているのかを見てから相談先を決めてください。2万円で相談した方から届いたメールと、その後のお返事をもとに、相場と見分け方をお伝えします。
以下は、メールの無料相談にいただいたお悩みです(※実際にいただいたご相談で、掲載のご許可をいただいています。ご相談当時のやり取りをそのまま掲載しているため、金額等は当時のものです)。
いただいた悩みは以下のとおりでした。
・予算総額をいくらにしたらよいのか? ・現金で土地を購入して、現金が足りなくならないか? ・ローンはフラット35Sでよいか?その場合、どの程度現金が必要 になるのか? について悩んでいます。 妻の実家の近くの土地を550万円(100坪程度)で購入する予定でいます。来週に手付金50万円を支払い、年明けに残りを決済する予定です。 工務店は2社候補があり、まだ決定していないため、土地代は現金で支払う予定です。貯金は800万円程度あります。 全体の予算は3500万円です。これはFPに2万円で相談し、ライフプラを作成した上で決定しました。 職業は私が理学療法士(31歳、年収430万円)、妻は介護福祉士(37歳、年収320万円)です。僕は近いうちに職場を変え、収入が減少する可能性があります。 建物は再来年の2月までには完成させたいと考えています。 ローンは金利動向を気にしたくないのでフラット35Sを考えています。相談したFPからはSが使えるのであれば、検討の余地がある、と回答されています。工務店でもSは対応可能とのことです。 現金で土地を購入し、残金でローンやそのほかの諸費用を賄えるのかが心配です。
以下、私の回答です。
予算総額についてはキャッシュフロー表を作成してみないと何とも言えませんが、FPに相談して納得されているなら3,500万円でよいのではないでしょうか。
気になったのは、土地代を貯金から払う点です。手元の現金は、病気や失業といった万一のときに家計を支える備えになります。家具・家電の購入や引っ越し、諸費用まで考えると、土地代を現金で払った後は余裕がかなり少なくなるはずです。
フラット35は、注文住宅の建設とあわせて土地取得費も借入れの対象に含められます。ただし資金を受け取るのは原則として建物が完成した後なので、先に土地代を払う場合は、つなぎ融資や土地代を先に出してもらえる仕組みがあるかを金融機関に確認してください。費用の考え方はつなぎ融資の諸費用の解説の記事をご覧ください。
繰上返済より手元資金を厚くしておく考え方については、住宅ローンは繰上げしない・長く借りるが賢い?で詳しく書いています。
フラット35Sについては、Sの基準を満たすために建物の追加費用がかかるかどうかで判断が変わります。費用がかかるなら、金利引下げで減る利息と追加費用を見比べてください。
そして私が一つ心配しているのは、2万円という安い相談料でFPに相談したことで、いらない保険を勧められていないかということです。
FPのビジネスは、相談料を安くしてたくさん集客し、保険を販売したほうが収益が上がりやすい構造になっています。保険の販売手数料は商品や契約内容によって大きく異なりますが、一家族分の契約で数十万円規模になることもあります。
私自身もそのビジネスモデルのほうが収益は上がると分かっていますが、自分がいらないと思っている保険は売りたくないので、やっていません。
相談料の安いFPで起こりがちなこと
こちらの方はアドバイスをお送りした後、ご丁寧にお返事をくださいました。そのお返事がこちらです。
返信ありがとうございます。 FPには転職により収入が減少した想定でライフプランを作成して貰い、3500万円という結果でした。 今の職場に勤務し続ける場合は4000万以上も可能ということでしたが、3500万で比較的満足な家になりそうです。 工務店からは、中川様が書いた記事と同じ対策で、造作家具、諸費用なども込みでフラットを使えると昨日回答がありましたので、なんとかなるかな、と思っています。 ご指摘の通り、FPからは保険の紹介がありました。今はソニー生命に入っており、その苦い経験から申し込みはしていません。 他の方にも相談した事がありますが、必ずバックエンドに保険が出てきます。 この質問は、名前さえ出さなければ公開していただいて構いません。
やはり、という結果でした。
こちらの方が言われているとおり、住宅ローンや資金計画・ライフプランの相談を受けながら、本当は「保険」を売りたいFPは珍しくありません。では、なぜ多くのFPは保険を売りたがるのでしょうか。
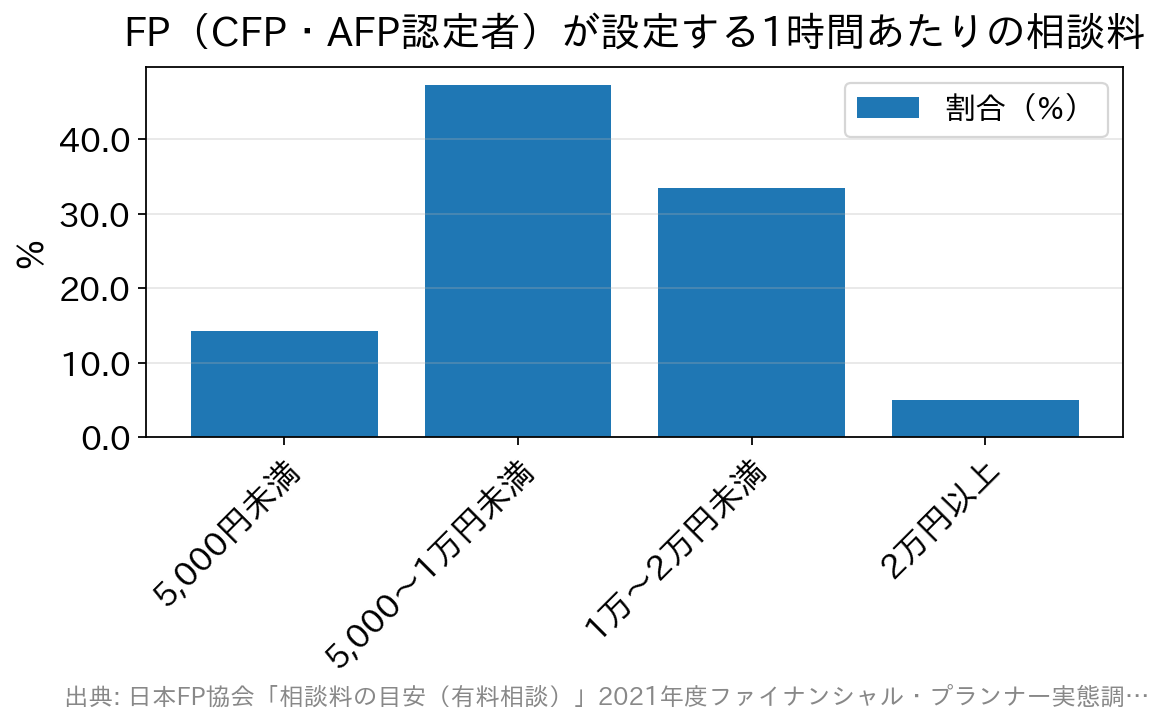
FPの相談料の目安は1時間5,000円〜1万円未満が中心
日本FP協会が認定するCFP®・AFP認定者が設定している1時間あたりの相談料を調べた結果(2021年度ファイナンシャル・プランナー実態調査・無回答除く)では、次のようになっています。
| 1時間あたりの相談料 | 設定しているFPの割合 |
|---|---|
| 5,000円未満 | 14.2% |
| 5,000円〜10,000円未満 | 47.3% |
| 10,000円〜20,000円未満 | 33.5% |
| 20,000円以上 | 5% |
出典:日本FP協会「相談料の目安(有料相談)」(2026年9月確認)
ただし、これは1時間あたりの目安です。ライフプランの提案書やキャッシュフロー表の作成、保険の見直しなどは別料金にしているFPもあり、月額・年額の定額制や顧問契約の形をとるところもあります。総額でいくらかかるのか、何が料金に含まれるのかを、申込み前に確認しておきましょう。
多くのFPが保険を売りたがる理由
それは、相談料を高く設定するよりも、相談料を安くして保険を販売したほうが収益を上げやすいからです。たとえば、相談料50万円のFPと相談料5万円のFPがいたとします(分かりやすくするための極端な仮定です)。
50万円を出すのは勇気がいるので、相談料5万円のほうがお客さんは集まりやすいでしょう。相談料だけで同じ売上げを上げようとすると、5万円のFPは50万円のFPの10倍のお客さんを集めなければなりません。それは大変なので、相談料以外の収入源が欲しくなります。そこで登場するのが保険です。
保険は誰にとっても身近なもので、話を切り出しやすい商品です。しかも販売すれば手数料が入ります。仮に1件あたりの手数料を30万円とすると、相談料5万円のFPが月に2組の相談を受けて保険も契約してもらえた場合、売上げは次のようになります。
- 相談料50,000円×2=100,000円
- 保険の手数料300,000円×2=600,000円
合計70万円です(実際の保険の手数料は契約の形態によって入り方が異なり、いきなり一度に入るとは限りません)。保険を売らなければ、同じ2組でも売上げは10万円です。FPにとって保険がいかに大きな収入源か、お分かりいただけると思います。
あなたにとって得なのはどちらのFPか
相談料を高くするか、安くして保険を売るかは、そのFPの自由です。考えたいのは、あなたにとってどちらのFPに相談したほうが得か、という点です。
先ほどの例で比べてみましょう。相談料50万円のFPは、いらない保険を一切勧めないとします。一方、相談料5万円のFPは手数料目当てで保険を勧め、その結果、あなたは毎月1万円のムダな保険料を払うことになったとします。
相談料50万円のFPなら、ムダな支払いは0円です。5年経っても10年経っても、払ったお金は50万円のままです。一方、相談料5万円のFPの場合、5年後には相談料とムダな保険料を合わせて65万円、10年後には125万円を払っている計算になります。
「差額の45万円を運用すれば取り返せるのでは?」と思うかもしれません。しかし、45万円の運用だけで毎月1万円の保険料を10年間まかなおうとすると、年利20%を超える運用を10年間続ける必要があります(毎月1万円を10年間取り崩す前提で、複利で計算した試算)。現実的ではありませんよね。
いらない保険を売りたがるFPの見分け方
こう書くと、相談料の高いFPなら安心と思われるかもしれませんが、残念ながらそうとも限りません。数十万円の相談料を請求しながら、保険も販売しているFPもいます。
見分けるヒントの一つは、そのFPのホームページの「勧誘方針」や会社概要です。取扱保険会社の名前がずらりと並んでいるところは、保険販売が収益の柱になっている可能性が高いと考えてよいでしょう。
また、頭金なしでマイホームを買うために見直したい3つの保険で「いらない」としている保険を積極的に勧めてくるところも要注意です。ハウスメーカーから紹介されたFPについては、ハウスメーカー紹介のFPは信用できる?もあわせてご覧ください。
FPを選ぶ前のチェックリスト(FPからのワンポイント)
実際にFPへ相談する前に、次の点を確認しておくと失敗が減ります。
- 資格の確認:国家資格の「FP技能士(1級〜3級)」や、日本FP協会が認定するAFP・CFP®を持っているか。CFP®認定者は日本FP協会の「CFP®認定者検索システム」で、所在地や相談料金などの条件から探せます。
- 収入源の開示:収入は相談料なのか、商品販売の手数料なのか。聞いたときに言葉を濁すところは要注意です。
- 料金に含まれる範囲:1時間の相談料のほかに、提案書やキャッシュフロー表の作成料が別にかかるか。
- 提案の根拠:キャッシュフロー表など「数字の根拠」を示してくれるか。結論だけを急ぐFPには注意が必要です。
- 断ったときの対応:保険の提案を断った後もしつこく勧誘してくるかどうかは、信頼できるかどうかの分かりやすいサインです。
タイプ別のFPの特徴は、住宅ローンを相談するFPの選び方の記事で紹介しています。
無料相談は商品販売の手数料で成り立っていることが多いので、保険などの提案はセットだと考えておくと冷静に聞けます。提案は比べるための情報として聞き、その場では契約しないと決めておけば十分役に立ちます。仕組みは住宅ローンのFP無料相談の仕組みと注意点でも解説しています。
勧められた保険は、家に持ち帰って比較検討すると伝えれば十分です。すでに決めた資金計画に不安があるなら、今回の相談者の方のように別のFPにセカンドオピニオンを求める方法もあります。保険の提案が中心だった、根拠の数字を見せてもらえなかった、という場合は、とくに点検し直す価値があります。
金利が上がる時期こそ、相談先選びは慎重に
日本銀行は2026年9月の金融政策決定会合で、政策金利(無担保コールレート)の誘導目標を1.0%程度から1.25%程度へ引き上げました(日本銀行の公表資料)。全期間固定のフラット35も、2026年10月の最頻金利(借入期間21〜35年・融資率9割以下)が年3.830%と、2017年10月に今の制度になってから最も高い水準です(住宅金融支援機構「最新の金利情報」)。
金利が上がる時期は「今のローンのままでいいのか」と不安を感じる方が増え、その不安につけ込んだ保険や金融商品の提案も増えやすくなります。相談に行く前に、返済予定表や銀行のマイページで「いま何%で借りているのか」「残りの元本と期間はどれくらいか」を確認しておきましょう。そのうえで上のチェックリストに沿って相談先を見極めれば、金利が動く時期でも落ち着いて判断できるはずです。
相談料の安さより「何で稼いでいるか」を見る
相談料をいくらにするか、保険を売るか売らないかは、そのFPの自由です。ただ私は、相談料を極端に安くしたり無料にしたりするのは、「相談そのものに料金をいただけるだけの提案ができるか」に自信が持てない表れでもあると考えています。
一生関わるお金の相談です。料金の安さだけで相談先を決めず、そのFPが何で収益を得ていて、誰の利益のために提案しているのかを見てください。実際に相談先を選ぶ段階では、料金の内訳と収益の仕組みをご自身でも確かめてから判断してください。
