イオン銀行の住宅ローンは、2026年10月も新規借入の変動金利が年1.040%(物件価格の80%以内・定率型)で据え置かれました。7月に引き下げられてから4か月続けて同じ水準です。
一方で当初固定は毎月上がり続けており、10月は10年固定が年3.730%と、変動との差は2.6ポイントを超えています。団信は一般団信・全疾病団信が上乗せ0円、手数料は定率タイプ2.20%(税込)と定額型110,000円(税込)から選べます。徳島でFPとしてご相談を受けている立場から、金利の動き方と選び方の勘どころを順にかみくだいてお伝えします。
イオン銀行の住宅ローンがわかる!
この記事ではイオン銀行の住宅ローンについて解説しています。イオン銀行ではフラット35も取り扱っていますが、イオン銀行が主力商品として力を入れているのは、あくまでもイオン銀行が独自で提供している住宅ローンです。
この解説記事の対象もイオン銀行が独自で提供している住宅ローンです。イオン銀行のフラット35についてはほとんど解説していませんのでご了承ください。
背景として押さえておきたいのが日銀の動きです。日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.0%程度から1.25%程度へ引き上げました(日本銀行「金融市場調節方針の変更について」)。変動金利は政策金利の影響を受けやすいため、借りる時期と、借りた後の見直しのルールを一緒に確認しておくことが大切です。
金利優遇やキャンペーンの内容は月ごとに入れ替わることがあるので、申込みを決める前に、その月の条件を確かめてから進めるのが安心です。
イオン銀行の住宅ローン金利について
最初に住宅ローンの魅力度の決め手である「金利」について解説していきます。
住宅ローンの金利関連で解説していくのは次の7つです。
- 基準金利
- 優遇金利(適用金利)
- 変動金利・固定金利の推移(基準金利の改定と、2026年6月〜10月の新規金利の動き)
- 優遇金利の適用条件
- 金利変動のタイミング
- 変動金利の激変緩和措置(5年ルール、125%ルールがあるか)
- 住宅ローン金利ミックスプランが可能か?
イオン銀行の基準金利について
基準金利とは店頭金利と呼ばれることもある金利のことで、わかりやすく言えば、住宅ローンにおける”定価”です。
住宅ローンは、基準金利から一定の金利優遇があります。定価で商品を買う機会が少ないように、通常、私たちは基準金利よりも低い金利で住宅ローンを借りることができます。
定価10万円で7万円引きでも、定価5万円で2万円引きでも3万円で買えることに違いはありませんが、基準金利が高い住宅ローンの場合、金利優遇が縮小されたり無くなったりしたときに急に高い金利になる可能性があります。
それでは、イオン銀行の住宅ローン基準金利を見ていきましょう。
イオン銀行住宅ローン基準金利
| 金利種類 | 住宅ローン | 8疾病保障付き | |
|---|---|---|---|
| 変動金利 | 年2.37% | 年2.670% | |
| 固定金利特約 | 2年 | 年327% | 年3.570% |
| 3年 | 年3.35% | 年3.65% | |
| 5年 | 年3.47% | 年3.77% | |
| 7年 | 年3.61% | 年3.91% | |
| 10年 | 年3.81% | 年4.11% | |
となっています。それでは、続いて住宅ローンを借りた場合に適用される金利の解説をします。
イオン銀行の適用金利について
適用金利は、実際に住宅ローンを借りる時に契約する金利のことです。先ほど紹介した基準金利から所定の幅の金利が優遇されて適用金利が決まります。
当然、基準金利よりも適用金利の方が大切ですし、適用金利が低ければ低いほど、同じ金額の住宅ローンを借りても返済額は低くなり、利息の支払いや総返済額も少なくなります。
イオン銀行では、住宅ローン事務手数料を定率タイプにするか定額タイプにするかで適用される金利が変わります。定額タイプを選択すると定率タイプよりも金利が年0.20%上乗せされます。
それでは、イオン銀行の住宅ローンの適用金利一覧をご覧下さい。
イオン銀行住宅ローン優遇金利
| 金利種類 | 住宅ローン | 8疾病保障付き | |
|---|---|---|---|
| 変動金利 | 年0.38%~0.43% | 年0.68%~0.73% | |
| 当初固定金利 | 3年 | 年090% | 年1.20% |
| 5年 | 年1.05% | 年1.35% | |
| 10年 | 年1.41% | 年1.71% | |
長年住宅ローンの金利を確認していると、その金融機関がどの金利タイプを借りて欲しいと思っているのかがわかりますが、イオン銀行の場合、全体的に金利が低めで、特に偏って力を入れている金利タイプはなく、好きな金利タイプを選んで欲しいのだと思います。具体的な数値は次の見出しの表(2026年10月1日現在)にまとめています。
イオン銀行の金利推移=新規の変動は7月から据え置き、当初固定は毎月上昇
「イオン銀行の変動金利は、これまでどう動いてきたのか」というご相談をよくいただきます。まずは2026年10月1日現在の金利を確認しましょう。
| 金利タイプ(全期間優遇・当初固定プラン) | 2026年10月の金利 | FPからの補足 |
|---|---|---|
| 変動金利(新規・物件価格の80%以内) | 年1.040%〜 | 7月以降、据え置きが続いています |
| 変動金利(新規・物件価格の80%超) | 年1.120%〜 | 頭金が少ないと上乗せ後の金利になります |
| 変動金利(お借換え) | 年1.130%〜 | 新規と借換えで金利が違う点に注意 |
| 当初固定3年 | 年2.890%〜 | 固定期間終了後は店頭表示利率から最大年1.60%の差引き |
| 当初固定5年 | 年3.160%〜 | |
| 当初固定10年 | 年3.730%〜 | |
| (参考)店頭表示利率=変動の基準金利 | 年3.220% | 借入後の変動金利はこの基準金利から差引幅を引いて決まります |
※2026年10月1日現在・イオン銀行公式サイトにて確認。ローン取扱手数料が定率タイプの場合の金利で、定額タイプは年0.20%高くなります。団信の種類や借入期間(35年超)によって上乗せがあります。
次に「推移」です。変動金利の土台になる店頭表示の変動金利(基準金利)は、2009年から2024年4月まで約15年間まったく動きませんでした。それが日銀の政策転換を受けて、2024年5月・2024年10月・2025年3月・2026年5月の4回にわたって引き上げられ、2026年10月1日現在もその水準が続いています。過去の店頭表示利率の一覧は、イオン銀行の公式サイト「店頭表示利率の推移」で確認できます。
一方、これから借りる人向けの新規の変動金利は、当編集部が毎月公式サイトで確認している2026年6月以降でみると、7月に引き下げられ、その後8月・9月・10月と据え置きです。これに対して当初固定は、3年・5年・10年のいずれも毎月のように引き上げが続いています。固定金利の目安になる長期金利が3%前後まで上がってきたことが背景にあります。
ここで大事なのは、新規の変動金利が据え置き=すでに借りている人の金利も上がらない、ではないという点です。借入後の金利は基準金利の見直し(年2回)で決まり、日銀は9月に政策金利を引き上げています。見直しがいつ・どの程度になるかは現時点で決まっておらず、銀行の発表を待つしかありません。
返済計画を立てるときは、いまの金利だけでなく「1%上がったら毎月いくら増えるか」まで見ておくと安心です。たとえば3,000万円・35年・元利均等・ボーナス返済なしで試算すると、変動 年1.040%なら毎月85,246円、仮に年2.040%まで上がると99,996円です(金利が全期間一定と仮定した単純計算)。10年固定の年3.730%で同じ条件なら、当初10年の毎月返済額は128,018円になります(当サイト計算。手数料・団信の上乗せ・諸費用は含みません)。
イオン銀行の優遇金利適用条件
住宅ローンというものは、本来は基準金利を適用することになっています。基準金利というものがあって、様々な条件を満たすと金利が優遇されて実際に借りる金利を決定していくという流れです。
イオン銀行の場合、条件らしい条件はほとんどありません。一方で、金利優遇を受けるために例えば給与振り込み口座に指定させたり、クレジットカードの契約や投資商品の購入などの厳しい条件を設定している銀行もあります。なお、イオン銀行では物件価格の80%を超えて借りる場合や、返済期間が35年を超える場合には金利が上乗せされます(商品概要説明書)。頭金が少ない方・長期で借りる方は、この上乗せ後の金利で比較してください。
イオン銀行の変動金利の金利が変動するタイミング
変動金利は文字通り金利が変動する住宅ローンです。変動するタイミングは半年に1回ですが、その時期が銀行によって違うので、イオン銀行ではどうなっているか見てみましょう。
イオン銀行は年2回、5月1日、11月1日を基準日として変動金利の借入利率が見直され、見直し後の利率は6月・12月の約定返済日の翌日から適用される
となっています(出典:イオン銀行住宅ローン 商品概要説明書(PDF))。つまり、すでに借りている方の金利は、次の基準日である11月1日の基準金利で見直され、見直し後の利率は12月の返済日の翌日から反映されるしくみです。日銀は2026年9月に政策金利を引き上げましたが、イオン銀行の新規向け変動金利は10月1日現在で据え置かれています。借入後の金利が次の基準日にどうなるかは、銀行の発表を待つ必要があります。
イオン銀行の変動金利の激変緩和措置(5年ルール、125%ルールがあるか)
変動金利住宅ローンの激変緩和措置とは、金利が急上昇したとしても急激に返済額が上昇しないようになっている仕組みです。
5年ルールとは金利が変動しても借入から5年間は返済額は変わりません、というルールで、125%ルールとは、5年後に返済額が上がる時の上昇幅をそれまでの返済額の125%までに抑えますということです。
1つずつ詳しく解説します。
変動金利の5年ルールについて
変動金利の金利は通常半年に1回変わります。借り入れするときの金利が変われば毎月の住宅ローン返済額が変わるように、金利が変動すれば毎月の返済額は変わって当然です。しかし、5年ルールがあると金利が変わっても借入から5年間、また返済額が変わってから5年間は返済額は変わりません。イオン銀行の場合は「11月1日の基準日を5回経過するごと」に返済額を再計算する、と定められています。
例えば、3,000万円を0.6%で借りて35年で返すとします。この場合、毎月の返済額は79,208円です。半年後に金利が0.7%にあがったとすると、本来の返済額は80,538円になるはずです。しかし、5年ルールの適用があると79,208円のままになります。
しかし、金利は上がっているので支払う住宅ローン利息は増えます。ではどうなるかというと、返済額に占める元金と利息の割合が変わります。この例で言うと、金利が上がる直前の月の支払利息は14,839円ですが、金利が0.7%に上がった月からは利息の支払いが17,275円になります。返済額は79,208円のままなので、元金の支払いがそれだけ減るということです。
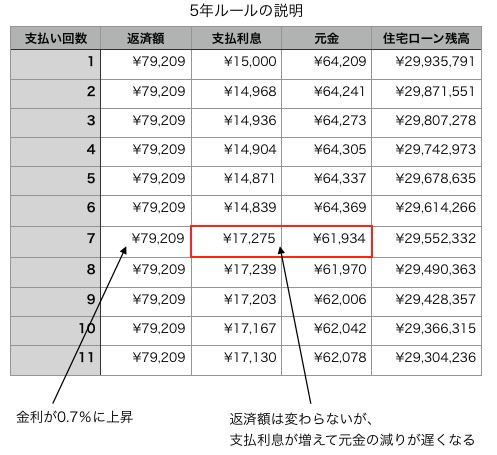
元金の支払いが減るとどうなるかというと、5年後の返済額が上がるタイミングで返済額の上昇幅が大きくなるという影響があります。
125%ルールについて
上に書いた5年ルールがある住宅ローンであれば、半年ごとに金利が変わる変動金利で借りていたとしても住宅ローンの返済額は借入開始もしくは返済額変更から5年間は変わりません。次に、この125%ルールがある場合、5年後の返済額が変わるタイミングでも、それまでの125%までの返済額に抑えられます。
例えば、3,000万円を0.6%で借りて35年で返すとします。この場合、毎月の返済額は79,208円です。5年間ずっと同じ金利で推移してきたが、5年後に急に金利が5%になったとします。この場合、本来の住宅ローン返済額は140,057円になります。しかし、これでは79,208円の125%を超えてしまいます。なので、住宅ローンの返済額は99,010円になります。
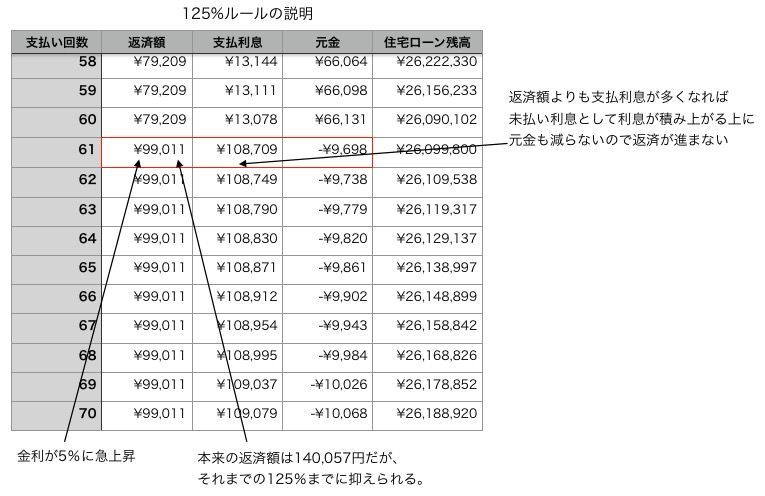
なお、返済方法に元金均等返済を選んだ場合はどの住宅ローンでも5年ルールや125%ルールの適用はありません。また、イオン銀行では固定金利特約の期間が終わって返済額を見直すときには、この1.25倍の上限は適用されません(公式「金利について」)。当初固定で借りる方は、固定期間終了後に返済額が一気に増える可能性がある点をあわせて押さえておきましょう。
変動金利住宅ローンについて詳しい仕組みを知りたい場合は変動金利型住宅ローンの仕組みと計算|メリット・デメリットをFP解説を読んで下さい。
イオン銀行の住宅ローンではこの5年ルールや125%ルールを採用していますので、住宅ローンの金利上昇時にも急に返済額が増加しにくくなっています。ただし、5年ルール・125%ルールはあくまで「毎月の返済額の上がり方」を緩やかにする仕組みで、支払う利息そのものが減るわけではありません。金利が上がった分の利息は最終的に負担することになる点は理解しておきましょう。
イオン銀行の住宅ローンは5年ルールや125%ルールの適用があります。つまり、変動金利を借りても借入から5年間や返済額変更から5年間は返済額は変わらない。また、返済額が変動してもそれまでの125%以内で収まります。
イオン銀行は住宅ローンの金利ミックスプランが可能か?
住宅ローンの金利ミックスプランとは、変動金利や固定金利を混ぜて借りることです。例えば、2,000万円借りるとすれば1,000万円は変動で、1,000万円は10年固定でという風に借りるという住宅ローンの借り方です。
イオン銀行の場合、住宅ローンの契約を2つに分けることで変動金利と固定金利期間選択型を合わせて借りることができる
住宅ローンの金利ミックスプランを選ぶのは、「金利の低い変動金利を選びたいけど金利が上がるのも怖い。。。でも、低い金利のメリットも受けたい!」という考えから来るものだと思います。固定金利特約の期間は2年・3年・5年・7年・10年から選べます。
イオン銀行の住宅ローン融資手数料について
住宅ローンの融資手数料とは、借りるときにかかる手数料のことです。これは住宅ローンの保証料とは違って繰上返済や一括返済をしても返還されることはありません。
イオン銀行の住宅ローン融資手数料(ローン取扱手数料)は定率タイプか定額タイプのどちらかを選択できるようになっています。
定率タイプ:住宅ローン借り入れ額の2.20%(税込)。ただし最低取扱手数料は220,000円(税込)。
定額タイプ:住宅ローンの借り入れ額にかかわらず一律110,000円(税込)。ただし、住宅ローン金利が定率タイプと比べて年0.20%高くなる。
イオン銀行の場合、金利の低い定率タイプで借りようとすると、はじめにまとまった手数料を支払う必要があるということですね。借入額が小さいときは定額タイプ(110,000円)の方が手数料の総額を抑えられることもありますが、その分金利が年0.20%高くなるため、借入額や返済期間に応じてどちらが有利かを試算して選びましょう。目安として、借入額が大きく返済期間が長いほど定率タイプが有利になりやすく、借入額が小さく早めに完済する予定なら定額タイプが有利になりやすい、と覚えておくと判断しやすいです。
イオン銀行の金利タイプ変更手数料
金利タイプ変更手数料とは、変動金利で借りている途中で3年固定や5年固定などに金利タイプを切り替える際にかかる手数料です。はじめ3年固定や5年固定で借り、3年や5年経過後にもう一度3年固定や5年固定を選ぶときにもかかります。
イオン銀行の住宅ローン金利タイプ変更手数料は以下のようになっています(商品概要説明書では「金利変更手数料:無料」)。
-
変動金利から固定金利へ変更する場合:無料
-
固定金利から変動金利へ変更する場合:固定期間終了後は自動的に変動金利になるので無料。固定期間中に変動金利に変更することはできない
-
固定金利から固定金利へ変更する場合:固定期間終了後なら無料で可能。固定期間中に他の固定期間を選ぶことはできない
イオン銀行の保証料について
イオン銀行は保証料はかかりません(0円)。また、原則として連帯保証人も不要です。ただし、夫婦などで収入合算をする場合は、収入合算者が連帯保証人になります。
イオン銀行の住宅ローンの返済方法について
つづいて、イオン銀行の住宅ローンの返済方法についてみていきましょう。返済方法については以下の項目をチェックしていきます。
- 元利均等返済だけか?元金均等返済も可能か?
- ボーナス払いも可能か?可能な場合は借入額の何%までOKか?
- 返済口座の指定
- 返済日の指定
イオン銀行は元利均等返済だけか?元金均等返済も可能か?
住宅ローンの返済方法は2種類あります。1つは一般的な元利均等返済です。もう一つは元金均等返済です。
イオン銀行の住宅ローンでは元金均等返済は利用できず、毎月元利均等返済のみとなっています(商品概要説明書)。
元利均等返済と元金均等返済について詳しく知りたい方はこちらの記事で解説してあります。
元利?元金?住宅ローン2つの返済方法、どちらを選ぶべきか?
イオン銀行はボーナス払いも可能か?可能な場合は借り入れ額の何%までOKか?
住宅ローンは毎月一定の金額を返す他、ボーナスの時に増額して返済し、毎月の返済額を抑えるボーナス払いという支払い方もできます。
ほとんどの銀行でボーナス払いも可能です。しかし、その銀行によって住宅ローン借入額の何%までボーナス払いが可能かどうかが違います。
イオン銀行の住宅ローンの場合、ボーナス払いはこうなっています。
住宅ローン借り入れ額の50%を上限として、6カ月ごとの増額返済(ボーナス払い)を併用できる
イオン銀行の住宅ローンの場合、ボーナス払い有りとボーナス払い無し、どちらがお得なのか?
ここで少し気になるのは、住宅ローンはボーナス払い有りの方が得なのか?それともボーナス払い無しの方が得なのか?ということです。
実は、ボーナス払いの割合を増やすほど総返済額は少しずつ増えるという結果になります。原因は、ボーナス払いを選ぶことによって、毎月の返済額が減って元金の減りが遅くなることです。その結果、少しですが支払う住宅ローンの利息が多くなります。
イオン銀行は住宅ローン返済口座の指定はあるの?
続いて、イオン銀行は住宅ローン返済口座の指定があるかどうかです。返済口座の指定があれば、借りている銀行に口座を作ってそこで住宅ローンの返済をすることが必要になります。
イオン銀行はイオン銀行の口座で住宅ローン返済する必要あり
住宅ローン返済口座をイオン銀行の口座に指定する必要があるので、申し込みをするまでにイオン銀行に口座開設を終わらせておく必要があります。
イオン銀行の住宅ローンの返済日はいつ?指定できるの?
住宅ローンの返済日、つまり住宅ローンの引き落としをされる日は銀行によって違います。
イオン銀行の住宅ローンは、月々の返済は10、20、30日のいずれかから選択できる。
イオン銀行の住宅ローンの場合、その他の特徴として以下のようなものがあります。
返済日が土日祝・年末年始(12月31日〜1月3日)の場合は翌営業日になる。30日を返済日にした場合、2月は末日になる
イオン銀行の口座を利用するのは便利なの?手数料は?
住宅ローンの返済口座をイオン銀行に指定するのはいいけど、使うのがめんどくさかったり、預けたり引き出したりする度に手数料がかかったりするとうっとうしいですよね。
そこで、イオン銀行の口座についての情報を簡単にまとめました。
- イオン銀行のATMでは365日24時間手数料無料(イオン店舗やミニストップ、ダイエー、マルナカなどに設置)
- みずほ銀行や三菱UFJ銀行、ゆうちょ銀行のATMでも指定した時間であれば手数料無料
- ファミリーマートやローソンのATMなどでも手数料はかかるが利用可能
となっています。イオン銀行のATMであれば無料ですが、コンビニ大手の店舗数と比べると設置数は少なめなので、少し利便性は落ちると感じる方もいるかもしれません。徳島でもマルナカやイオンモールにATMがあるので、日常的にイオン系列で買い物をするご家庭なら不便は感じにくいはずです。ATMや振込手数料の条件は変更されることがあります。
火災保険について
ほとんどの銀行では、住宅ローンを借りるためには火災保険への加入を必須としています。また、銀行によっては火災保険の団体割引制度がある場合もあります。イオン銀行の住宅ローンの場合、火災保険は以下のようになっています。
イオン銀行も住宅ローンを借りる場合は火災保険への加入が必須(保険料は契約者負担)
イオン銀行の住宅ローンには火災保険の団体割引制度はあるの?
金融機関によっては特定の保険会社の火災保険であれば団体割引を利用できる場合があります。団体割引を利用できれば、普通に損害保険の代理店で加入するよりも有利な条件で加入できることがあります。
イオン銀行では、住宅ローン契約者向けに「住宅ローン専用火災保険」を用意しており、希望する方は加入できます(物件の種類などにより加入できない場合があります)。ただし、取扱保険会社や割引の有無・割引率は見直されることがあるため、申込時点の内容はイオン銀行で確認してください。
火災保険は補償内容によって保険料が大きく変わります。火災・風災以上の補償が必要という場合は、複数社で見積もりを取って比較したうえで選ぶと、無理なく必要な補償を確保できます。
団体信用生命保険について
団体信用生命保険(団信)とは、住宅ローンの借り主が死亡や高度障害状態になれば住宅ローンの支払いを免除してくれるという保険です。ほとんどの銀行で住宅ローンを借りる場合は団信への加入が必須になっています。
イオン銀行の住宅ローンを借りる場合はイオン銀行指定の団体信用生命保険への加入が必須。保険料は住宅ローン金利に含まれる(イオン銀行が負担)
イオン銀行では、死亡・高度障害を保障する一般団信に加えて、「全疾病団信」を金利の上乗せなし(0円)で付帯できます(従来は年0.10%の上乗せが必要でしたが、2023年1月から上乗せなしになりました)。全疾病団信は、病気やケガで所定の就業不能状態が続いた場合に毎月の返済を保障し、就業不能が一定期間を超えるとローン残高が0円になるという内容です。健康上の理由である団信に加入できなくても、他社の団信なら加入できることがあります。団信の引受基準は保険会社ごとに異なる点も知っておくとよいでしょう。
その他、団信加入時にある健康上の悩みを解決する方法はこちら
糖尿病の人が団信の問題を解決して住宅ローンを借りる4つの方法
イオン銀行の住宅ローンは疾病保障など特別な保障の団信に加入できるか?
基本的に団信の保障は死亡と高度障害のみですが、その他にもがん保障や8疾病保障がついた団信もあります。イオン銀行の住宅ローンの場合はどうでしょうか?
イオン銀行の住宅ローンでは、8疾病保障プラス付住宅ローンに加入すると、金利が年0.30%上乗せされる。がん保障付住宅ローンなら年0.10%の上乗せで加入できる。(上乗せ金利はイオン銀行の公式案内による)
イオン銀行の疾病保障の保険料(上乗せ金利)はいくらか?
金利が上乗せされるということは、それだけ住宅ローンの支払額が増えるということです。つまり、疾病保障を追加することで増える返済額が、実質的な保険料と言えます。イオン銀行の場合、がん・脳卒中・心筋梗塞の3大疾病に加え5つの重度慢性疾患などを保障する「8疾病保障プラス」は年0.30%上乗せ、がんと診断されるとローン残高が0円になる「がん保障」は年0.10%上乗せで付帯できます(さらに自然災害等で住めなくなったときの「居住不能信用費用保険」を付ける場合は+0.05%)。がん保障付団信は、所定のがんの診断確定でローン残高が0円になるほか、がんの先進医療の技術料(1回500万円・通算1,000万円限度)や上皮内がん・皮膚がんの一時金30万円も保障に含まれています(出典:イオン銀行 がん保障付住宅ローン)。なお、全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信を選ぶ場合は、借入時の年齢が満50歳未満である必要があります。
団信の保険料(上乗せ金利)は、一般の生命保険会社で同様の保障を掛けるよりも割安なことが多いです。ただ、上乗せ金利は返済期間を通して払い続けるコストになるため、必要な保障を見極めて選ぶことが大切です。
イオン銀行は健康状態に不安がある場合にワイド団信への申し込みができるか?
団信は生命保険なので、加入に当たっては健康状態の審査があります。もし、持病を持っているなど健康状態に問題があれば団信に加入できず住宅ローンを借りられないということもあります。その場合、一般の団信よりも引き受け基準が緩いワイド団信への申し込みができる銀行とできない銀行があります。イオン銀行の住宅ローンの場合はどうでしょうか?
イオン銀行はワイド団信付住宅ローンの取扱がある。一般団信に比べて年0.30%上乗せした金利で加入できる(融資実行時の年齢が満50歳未満・完済時が満80歳未満の方が対象)
以前は「イオン銀行はワイド団信を扱っていない」と説明していましたが、現在(2026年10月時点)はワイド団信付住宅ローンを取り扱っています(出典:イオン銀行 ワイド団信付住宅ローン)。高血圧症・糖尿病・肝機能障害のほか、うつ病などの精神・神経の病気、狭心症・不整脈、潰瘍性大腸炎、喘息、バセドウ病など、告知内容によっては加入できる場合があると公式に例示されています。加入の可否は保険会社(イオン・アリアンツ生命)による個別審査で、同じ病名でも加入できる人とできない人がいますので、健康状態に不安がある方は、告知書に事実を正確に記入したうえで申し込んでみるとよいでしょう。ワイド団信を扱う銀行の一覧はワイド団信に入れなければ住宅ローンは無理?取扱銀行と上乗せ金利一覧にまとめています。
住宅ローンはいくらまで借りられるのか?
銀行によって住宅ローンの最低貸出額と最大貸出額の設定が異なります。
イオン銀行の住宅ローンは200万円以上2億円以内(10万円単位)
以前は上限1億円でしたが、現在の商品概要説明書では上限2億円となっています。都市部の高額物件や、二世帯住宅で借入額が大きくなるケースでも選択肢に入ります。高額借入を検討している方は1億円以上借りられるおすすめ住宅ローンは?金利・団信・手数料をFPが解説もあわせてご覧ください。
イオン銀行の住宅ローンで借りたお金の使い道は?
借りたお金をどう使えるかも銀行によって制限が違います。
イオン銀行の住宅ローンは、本人が住む住宅の新築・購入、増改築・改装、住宅ローンの借り換え、およびこれらにかかる諸費用(取扱手数料・火災保険料・登記費用・印紙代・不動産仲介手数料・修繕積立基金・水道加入負担金など)に使える。店舗・アパートとの併用物件は対象外。別荘・セカンドハウスは住宅ローンの対象ではなく、別商品の「セカンドハウスローン」の扱い
なお、住宅取得にともなう家具・家電の購入費用などをまとめて借りたい場合、住宅ローンとは別のローンを利用する方法もありますが、そうした関連ローンは住宅ローンよりも金利が高めに設定されているのが一般的です。どうしても諸費用も含めて借りたいということであれば、上記のように諸費用まで対象にできる住宅ローンでまとめて借りられないかを先に検討する方が、トータルの金利負担を抑えやすくなります。
イオン銀行で借り入れできる地域は?借地でも使える?
銀行によって貸し出し対象にしている地域に違いがあります。
イオン銀行は日本国内全域をカバー(一部の離島は対象外の場合あり)。市街化調整区域や都市計画区域外も取扱あり。土地が定期借地の場合は利用できないが、普通借地は一定の条件を満たせば利用できる。
つまり、定期借地権を使って新築を建てる場合はイオン銀行の住宅ローンは利用できません。徳島など地方で土地を探す場合も、借地かどうか・借地ならどの種類かで使える住宅ローンが変わることがあるので、契約前に土地の権利形態を確認しておきましょう。市街化調整区域の実家の敷地に建てる、といった地方でよくあるケースにも対応しているのは心強い点です。
イオン銀行の住宅ローンの返済期間は?最長50年
住宅ローンの返済期間も銀行によってまちまちです。
イオン銀行の住宅ローン返済期間は1年以上50年以内(1カ月単位)。ただし、完済時の年齢は満80歳未満。返済期間が35年を超える場合は金利が上乗せされる。中古住宅など物件の種類によっては返済期間に制限が出る場合がある。
以前は最長35年でしたが、現在は最長50年まで選べます。ただし、実際の最大返済期間は「50年」か「80歳−現在の年齢−1」のどちらか短い方となります。例えば、現在50歳であれば80歳−50歳−1で最大29年の借入になります。
FPとして一言添えると、返済期間を延ばせば毎月の返済額は下がりますが、総支払額と完済年齢は増えます。35年超は金利も上乗せされます。金融庁が返済期間40年・50年の超長期住宅ローンについて、返済能力を超えた融資になっていないか銀行の審査体制の監視を強化する方針だと報じられている(共同通信・2026年9月)のも、こうした背景からです。「借りられる額」と「無理なく返せる額」は別ものですので、期間を延ばして返済額を下げる設計にするなら、老後の収入まで含めて返済計画を確認しておきましょう。
イオン銀行の住宅ローンの審査基準について
住宅ローンの審査基準もその銀行によってまちまちです。そして、住宅ローン審査の土台に乗るかどうかの最低限の基準も銀行によって違います。
イオン銀行の場合、最低限審査を受けられる条件は以下の通りです(商品概要説明書より)。
- 年齢:申込時満18歳以上・借入時満71歳未満・完済時満80歳未満(全疾病団信・がん保障付団信・8疾病保障付団信・ワイド団信を選ぶ場合は借入時満50歳未満)
- 年収:給与所得者・会社経営者は前年度年収100万円以上、個人事業主は前年度所得100万円以上
- 団信加入:イオン銀行指定の団信へ加入が必須
- 国籍:日本国籍もしくは永住許可
- 勤続年数:給与所得者は6カ月以上勤務(会社経営者・個人事業主は事業開始後3年経過)
- その他:イオン銀行の普通預金口座を返済口座にすること
となっています。成年年齢の引き下げにあわせて、申込年齢は満18歳以上に変わっています。なお、審査基準の詳細は変更されることがあります。
イオン銀行の住宅ローンは夫婦の収入合算を利用できます。申し込み日時点で勤務が6カ月を超えていれば収入合算の対象になり、収入合算者は連帯保証人になります。
イオン銀行はつなぎ融資を受けられるか?
注文住宅を建てる場合はつなぎ融資が必要になる場合がほとんどです。つなぎ融資を受けられるかどうかも銀行によって違います。
イオン銀行の住宅ローンの場合、つなぎ融資を受けられる。ただし、物件が店舗の営業範囲内に限る
イオン銀行の住宅ローンはつなぎ融資を利用できます。ただし、つなぎ融資は通常の住宅ローンより金利が高く、家を建てたり買ったりする場所によっては利用できないこともあるので、注文住宅を検討している方は早めに確認しておきましょう。なお、商品概要説明書では、自己居住用の宅地購入資金について、建物資金の借入時までの期間に限り1年以内の元金返済据え置きができるとされています。
イオン銀行の住宅ローン繰上返済はどうなの?
住宅ローンを繰上返済して早く完済しようとしているならば、住宅ローンの繰上返済の条件もチェックしておくべき項目です。イオン銀行の繰上返済の条件等について説明します。
イオン銀行の繰上返済に必要な金額
銀行によって繰上返済をするために必要な最低金額はまちまちです。
イオン銀行の住宅ローンの場合、繰上返済に必要な金額は1万円以上
つまり、1万円から繰上返済できるということです。ちょっと余ったお金や臨時収入があればこまめに繰上返済できるので便利です。
イオン銀行の繰上返済をするのに必要な手数料
住宅ローンの繰上返済をする時に、手数料が必要な場合があります。そして、手数料の金額も銀行によってまちまちです。
イオン銀行の住宅ローンの場合、一部繰上返済の手数料は無料。全額繰上返済(一括返済)は55,000円(税込)かかる
一部繰上返済の手数料は一切かかりません。こまめに繰上返済をする度に手数料がかかったのでは繰上返済のメリットが減ってしまうので、手数料がかからないのは有利です。ただ、全額繰上返済(一括返済)の場合は55,000円(税込)かかるので、他の銀行へ借り換えする際などは要注意です。
イオン銀行の住宅ローンの遅延損害金について
住宅ローンを決められた返済日までに支払えなかった、引き落としができないと遅延損害金がかかります。
イオン銀行の住宅ローンの場合、遅延損害金は年14.0%(約定返済日の翌日から1年を365日とする日割で計算される)
年14%と言われてもピンと来ないと思うので、金額に直すとどれくらいか計算します。仮に、毎月の返済額が10万円だとすると、年利14%ということは1年遅れると14,000円の遅延損害金を払わなければいけません。1年で14,000円ですから、1日あたりに直すと約38.3円です。1週間返済が遅れると約268円の遅延損害金がかかるということです。
金額に直すとあまり高額ではありませんが、住宅ローン返済が遅れると個人信用情報に登録されることもあり、住宅ローンの借換や他のローンを借りるときに不利になります。きちんと返済日に返すようにしておきましょう。
イオンでの買い物が毎日5%OFF(イオンセレクトクラブ)
イオン銀行の住宅ローンを借りる際の最大の特徴はこれだと思います。住宅ローン契約者は「イオンセレクトクラブ」に入会でき、イオン系列の対象店舗やオンラインショップで買い物をする場合に毎日5%OFFになるという特典が付きます。これは、イオンでよく買い物をする人にとってはおいしい特典です。
ただし、5%OFFになる買い物金額には上限があり、借入額に応じて次のように設定されています(公式案内による一例)。
- 住宅ローンの借り入れ額が1,000万円以上2,000万円未満の場合:年間45万円の買い物まで5%OFF
- 住宅ローンの借り入れ額が2,000万円以上の場合:年間90万円の買い物まで5%OFF
特典の期間はカード入会日から対象ローンの完済までで、対象店舗・上限額などの条件は見直されることがあります。例えば2,000万円以上借りて年間90万円まで5%OFFを使い切れれば、毎年45,000円分の割引を受けられる計算です。イオンで日常的に買い物をする家庭にとっては、実質的な金利負担を下げる効果が期待できます。ただし、5%OFFはあくまで対象店舗での買い物に対する特典なので、上限まで使えるかどうかは各家庭の買い物スタイル次第という点は押さえておきましょう。
イオン銀行の住宅ローンを選ぶなら変動金利一択?
総支払額だけを比較すると、イオン銀行の住宅ローンで最も総支払額が低くなりやすいのは変動金利で借りた場合です。
10年固定も選択肢にはなりますが、当初固定の金利は毎月上がっており、2026年10月時点で変動(年1.040%)と10年固定(年3.730%)の差は2.6ポイントを超えています。この差を「金利上昇に対する保険料」と考えて固定を選ぶか、変動を選んで上昇分は繰上返済や貯蓄で備えるか、が判断の分かれ目です。日銀が9月に政策金利を引き上げた局面ですので、変動金利を選ぶなら、金利が上がったときの返済額の増え方も想定したうえで判断してください。
住宅ローン金利が比較的低いのも魅力ですが、イオンでの買い物が毎日5%OFFになるというのはイオンをよく利用する人にとっておいしい特典です。
なので、イオンでよく買い物をするご家庭で、金利タイプは変動金利でいくという方針であれば、イオン銀行の住宅ローンは有力な候補になるでしょう。もちろん、金利や諸費用・団信の内容は他行としっかり比較したうえで選ぶことをおすすめします。10月は大手行を中心に金利の改定が相次いでいますので、他行と比べるときは同じ月の金利・同じ条件(団信・手数料型・融資率)でそろえて比較してください。ネット銀行の比較にはソニー銀行の住宅ローンの解説やPayPay銀行の住宅ローンの解説も参考になります。徳島など地方にお住まいで身近な地銀・信金と迷う場合は、金利だけでなく、団信の内容・諸費用・繰上返済のしやすさ・相談のしやすさまで含めて総合的に比べてみてください。
その他のイオン銀行の住宅ローンの注意点としては
- 土地が定期借地だと利用できない(普通借地は条件付きで可)
- 地域によってはつなぎ融資を利用できない
- 全額繰上返済(一括返済)の場合は55,000円(税込)かかる
- 元金均等返済は選べず、元利均等返済のみ
- 返済期間が35年を超える場合・物件価格の80%を超えて借りる場合は金利が上乗せされる
ということがあります。
イオン銀行の住宅ローンについてよくいただくご質問
Q. イオン銀行の変動金利はこれまでどう推移していますか?
A. 基準金利(店頭表示の変動金利)は約15年据え置かれた後、2024年5月から2026年5月までに4回引き上げられました。新規借入の変動金利は2026年7月に引き下げられ、10月まで据え置きです(年1.040%・2026年10月1日現在)。
Q. 日銀が9月に利上げしましたが、返済中の変動金利はすぐ上がりますか?
A. すぐには上がりません。借入後の金利見直しは5月1日・11月1日が基準日で、見直し後の利率は6月・12月の約定返済日の翌日から適用されます。さらに5年ルール・125%ルールがあるため、毎月の返済額そのものは5年ごとの見直し時にしか変わりません(元金と利息の内訳は変わります)。
Q. イオン銀行の住宅ローンは定率タイプと定額タイプのどちらの手数料を選ぶべきですか?
A. 借入額が大きく返済期間が長いほど定率タイプ(2.20%・税込、最低220,000円)が有利になりやすく、借入額が小さい・早期完済の予定なら定額タイプ(110,000円・税込、金利は年0.20%上乗せ)が有利になりやすいです。どちらが得かは借入額と返済期間で逆転するため、両方の総支払額を試算して選んでください。
Q. 持病があってもイオン銀行の住宅ローンは借りられますか?
A. 一般団信に入れない場合でも、年0.30%上乗せのワイド団信付住宅ローンに申し込めます(借入時満50歳未満・完済時満80歳未満)。糖尿病・高血圧症・うつ病などでも告知内容によって加入できる場合がありますが、保険会社の個別審査のため、同じ病名でも結果は分かれます。
イオン銀行の住宅ローンを利用する際は、これらの注意点やこれまでに説明した特徴を理解した上で申し込まれるといいと思います。なお、金利・手数料・団信・特典などの条件は改定されることがあるため、申込前には公式サイトで最新情報をご確認ください。
参考・出典:イオン銀行 住宅ローン金利・店頭表示利率の推移(2026年10月1日確認)/イオン銀行住宅ローン 商品概要説明書(PDF)/イオン銀行 金利について(変動金利と固定金利特約)/日本銀行 金融市場調節方針の変更について(2026年9月18日)
